
內容大網
是方電訊(6561)於 2026 年 10 月 28 日公布第三季財報,並在 11 月 3 日舉行法人說明會。
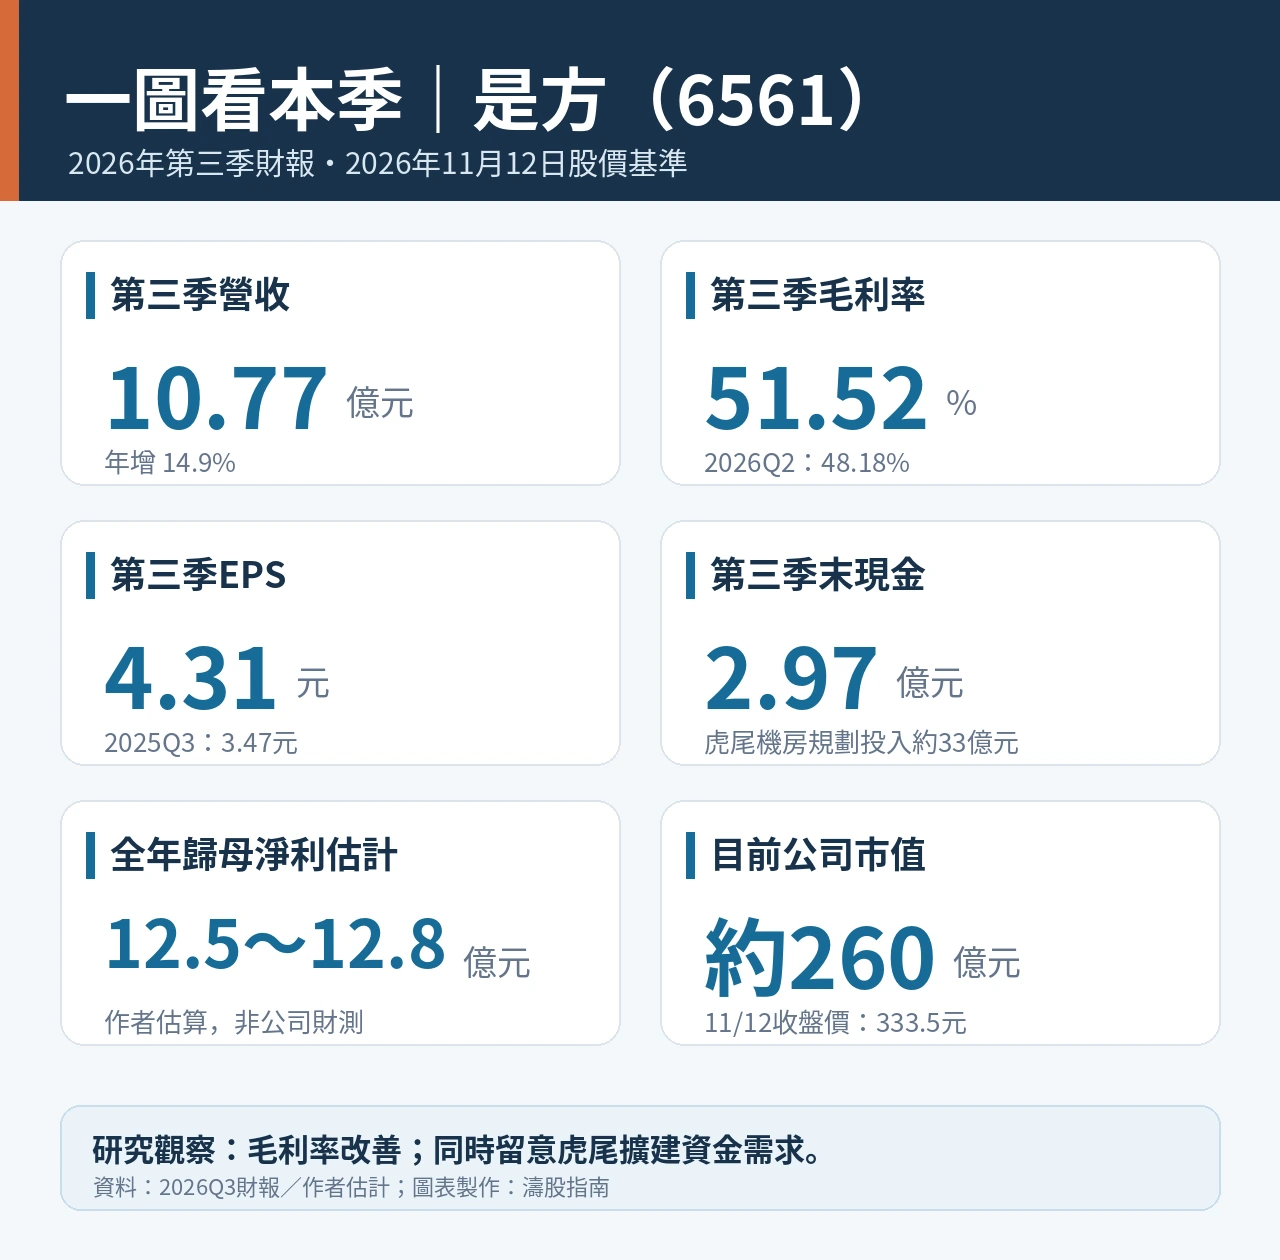
本季營收與獲利持續成長,毛利率回升至 51.52%,LY2 資料中心的規模經濟效益逐漸顯現。虎尾 AI 資料中心也已正式動工,成為下一階段的重要成長計畫。
距離 2024 年 LY2 啟用已經兩年,這次除了整理財報與法說會,也回顧當時留下的經營預期與個人判斷,檢視實際發展是否符合原先想像。
2026年第三季財報分析
資產負債表
| 主要項目(億元) | 2025年底 | 2026Q2 | 2026Q3 |
|---|---|---|---|
| 現金及約當現金 | 8.71 | 5.36 | 2.97 |
| 應收帳款及票據 | 3.21 | 4.05 | 4.06 |
| 不動產、廠房及設備 | 37.89 | 37.04 | 36.65 |
| 資產總計 | 74.18 | 70.32 | 68.27 |
| 負債總計 | 37.78 | 37.63 | 32.25 |
| 權益總計 | 36.40 | 32.69 | 36.02 |
第三季最明顯的變化是現金減少,由第二季的 5.36 億元降至 2.97 億元,單季減少約 2.39 億元。
主要原因是本季支付現金股利約 5.15 億元,同期間營業活動仍產生約 4.19 億元現金流入。
比較值得留意的是,目前帳上現金僅約 3 億元,相較於虎尾 AIDC 規劃投入的 33 億元,存在相當大的資金差距。
雖然新機房的建設支出將分年發生,且是方本業仍有穩定現金流,但未來仍需考慮資金來源、融資需求,以及既有高配息政策是否影響財務彈性。
損益表
| 主要指標 | 2025Q3 | 2026Q2 | 2026Q3 |
|---|---|---|---|
| 營收(億元) | 9.37 | 10.44 | 10.77 |
| 營業毛利(億元) | 4.62 | 5.03 | 5.55 |
| 毛利率 | 49.32% | 48.18% | 51.52% |
| 營業利益(億元) | 3.32 | 3.89 | 4.23 |
| 營益率 | 35.39% | 37.24% | 39.29% |
| 歸母淨利(億元) | 2.71 | 2.98 | 3.31 |
| EPS(元) | 3.47 | 3.88 | 4.31 |
第三季營收年增 14.9%,歸母淨利年增 22.4%。其中最值得注意的是毛利率回升至 51.52%,營業利益年增約 27.6%,增幅高於營收成長率。
本季營業利益增加主要來自營業毛利成長,而非營業費用減少,顯示 LY2 隨著客戶持續進駐,可能逐漸發揮規模經濟效益。
不過,2026 年前三季累計毛利率為 49.58%,仍低於去年同期的 53.29%。
其中一項成本壓力是 LY2 折舊增加,前三季折舊費用較去年同期增加約 1.05 億元。
此外,一次性機房建置收入由去年前三季的 1.25 億元降至今年的 0.70 億元,也讓兩年的營收組成不同。由於公司未單獨揭露建置業務的毛利率,還不能直接判斷這項收入減少對整體毛利率的影響方向與幅度。
但從第三季的表現來看,毛利率回升至 50% 以上的趨勢已經出現。若未來進駐率繼續提高,獲利能力仍有進一步改善的空間。
事前預估與實際結果比較
為了檢驗自己對企業獲利的判斷,我保留了估值 Excel 中財報公布前的預估數字,並與本季實際結果比較。
以下以 2026 年 10 月「2610」分頁保存的估計值為基準:
| 指標 | 事前預估 | 2026Q3實績 | 差異 |
|---|---|---|---|
| 營收(億元) | 10.77 | 10.77 | 幾乎相同 |
| 毛利率 | 49.00% | 51.52% | +2.52個百分點 |
| 營益率 | 38.14% | 39.29% | +1.15個百分點 |
| 營業利益(億元) | 4.11 | 4.23 | +0.12 |
| 歸母淨利(億元) | 3.23 | 3.31 | +0.08 |
| EPS(元) | 4.20 | 4.31 | +0.11 |
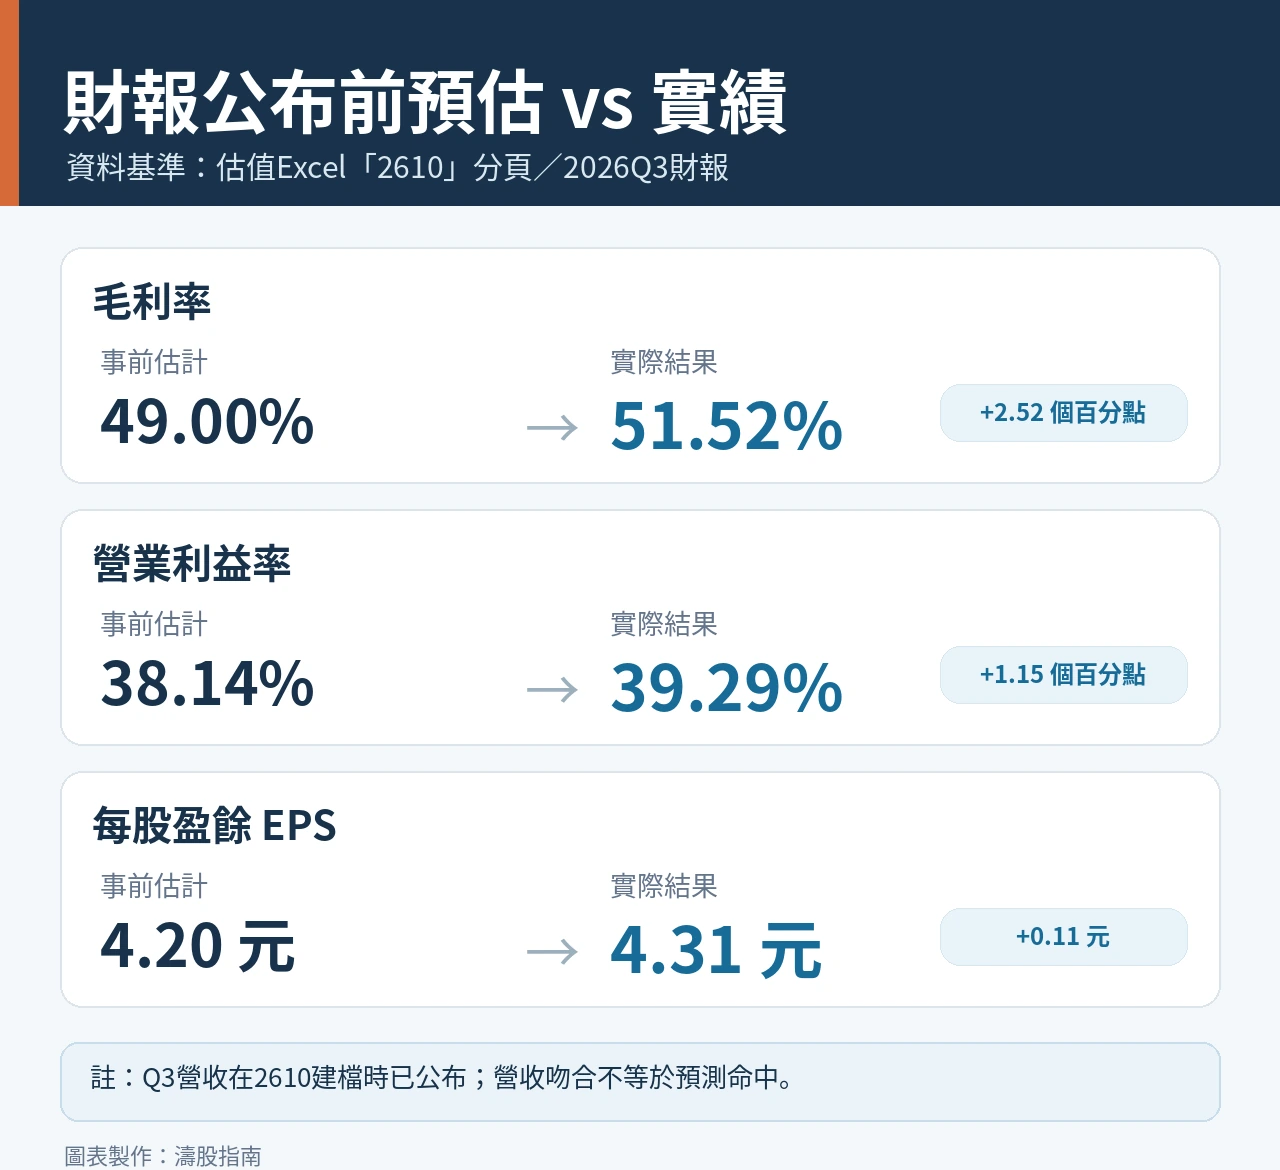
整體而言,本季實際獲利略高於我的預估,其中最大的差異來自毛利率比原先估計高出 2.52 個百分點。
原先預估毛利率約 49%,實際卻達到 51.52%,反映本季獲利能力改善的幅度超出預期。
不過,營業費用也高於原先估計,因此毛利增加並未完全轉化為營業利益。最後 EPS 為 4.31 元,較預估的 4.20 元高出約 2.6%。
這次比較真正值得檢驗的是,在營收已知的情況下,自己對毛利率、費用及最終獲利的估計是否合理。
從結果來看,我低估了本季毛利率改善的程度,但對整體獲利的估計仍相當接近。未來還需要持續追蹤,才能判斷這是單季差異,還是對 LY2 規模經濟效益的估計長期偏保守。
現金流量表
| 主要項目(億元) | 2025前三季 | 2026前三季 |
|---|---|---|
| 營業活動淨現金流 | 10.86 | 11.24 |
| 購置固定資產 | 5.88 | 1.62 |
| 簡化自由現金流 | 4.98 | 9.62 |
| 現金股利支出 | 9.74 | 11.07 |
| 庫藏股買回 | — | 3.63 |
簡化自由現金流為營業現金流減購置固定資產支出,未扣除租賃負債本金等項目。
前三季營業現金流仍維持穩定,自由現金流則因資本支出減少而增加。
不過,現金股利及庫藏股合計支出約 14.70 億元,已超過同期簡化自由現金流。隨著虎尾資料中心進入建設階段,高配息政策與擴建資金需求之間如何取得平衡,將是未來的重要觀察項目。
LY2資料中心:營運與附加收入成長
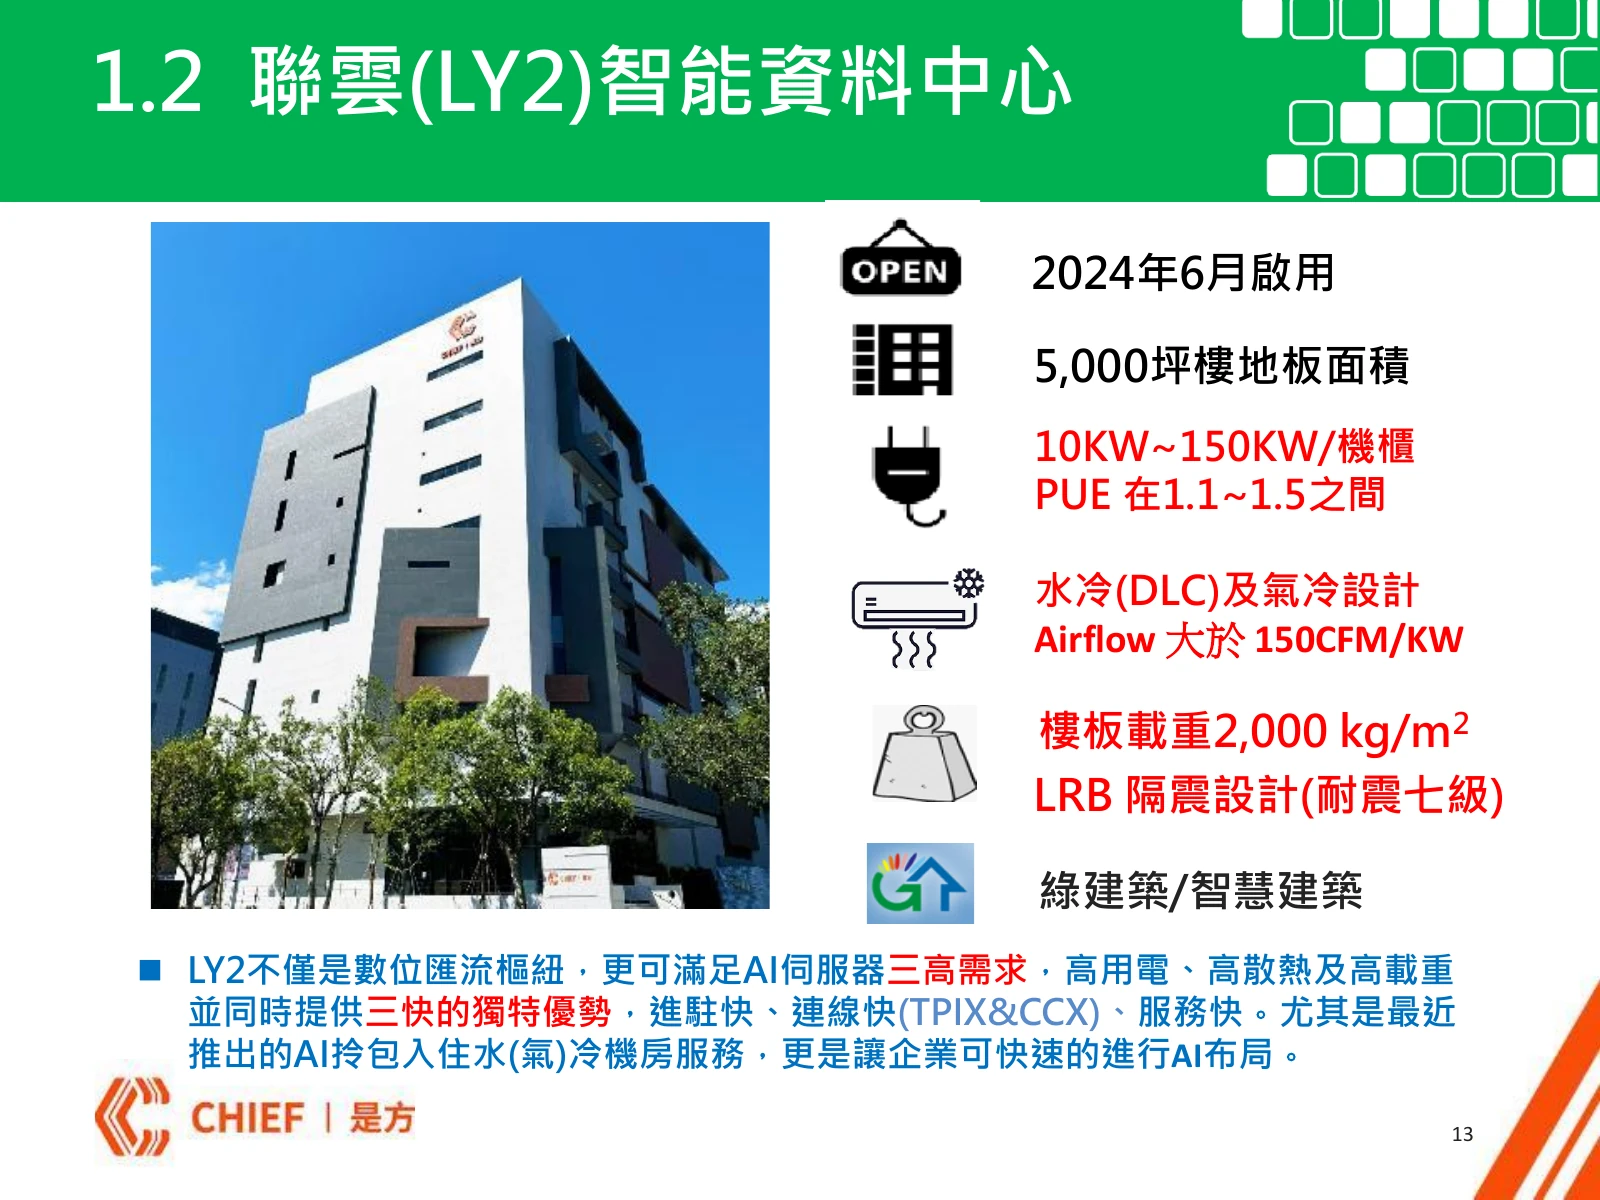
LY2 自 2024 年 6 月啟用,管理層預期 2026 年底使用率超過 80%,2027 年達到 90% 以上。
IDC業務成長
2026 年第三季 IDC 營收約 4.91 億元,年增 22.9%;前三季累計收入約 13.86 億元,與去年同期接近。
但去年前三季包含約 1.25 億元一次性建置收入,今年同期則為 0.70 億元。
若扣除建置勞務收入,前三季 IDC 收入約由 12.68 億元增加至 13.16 億元,成長 3.8%。
這表示持續性機房收入仍在增加,但成長速度尚未明顯加快。
法說會中,管理層表示 LY2 進駐率持續提高,部分客戶因 AI 伺服器規格選擇及設備交期,延後實際進駐與營收認列。
LY2是否帶動其他業務?
公司過去曾提到,LY2 除了增加機房租金,也能透過客戶群聚效應帶動數據網路、雲端及其他加值服務。
2026 年第三季各業務收入如下:
| 業務(億元) | 2025Q3 | 2026Q3 | 年增率 |
|---|---|---|---|
| IDC機房 | 3.99 | 4.91 | +22.9% |
| 數據網路 | 3.65 | 3.96 | +8.6% |
| 雲端應用 | 1.61 | 1.80 | +11.5% |
數據網路與雲端業務均有成長,方向上符合公司原先提出的飛輪效應。
不過,財報沒有單獨揭露其中多少收入直接來自 LY2 客戶,因此還無法量化其附加收入貢獻。
未來除了追蹤機房使用率,也應關注相關服務是否持續受惠。
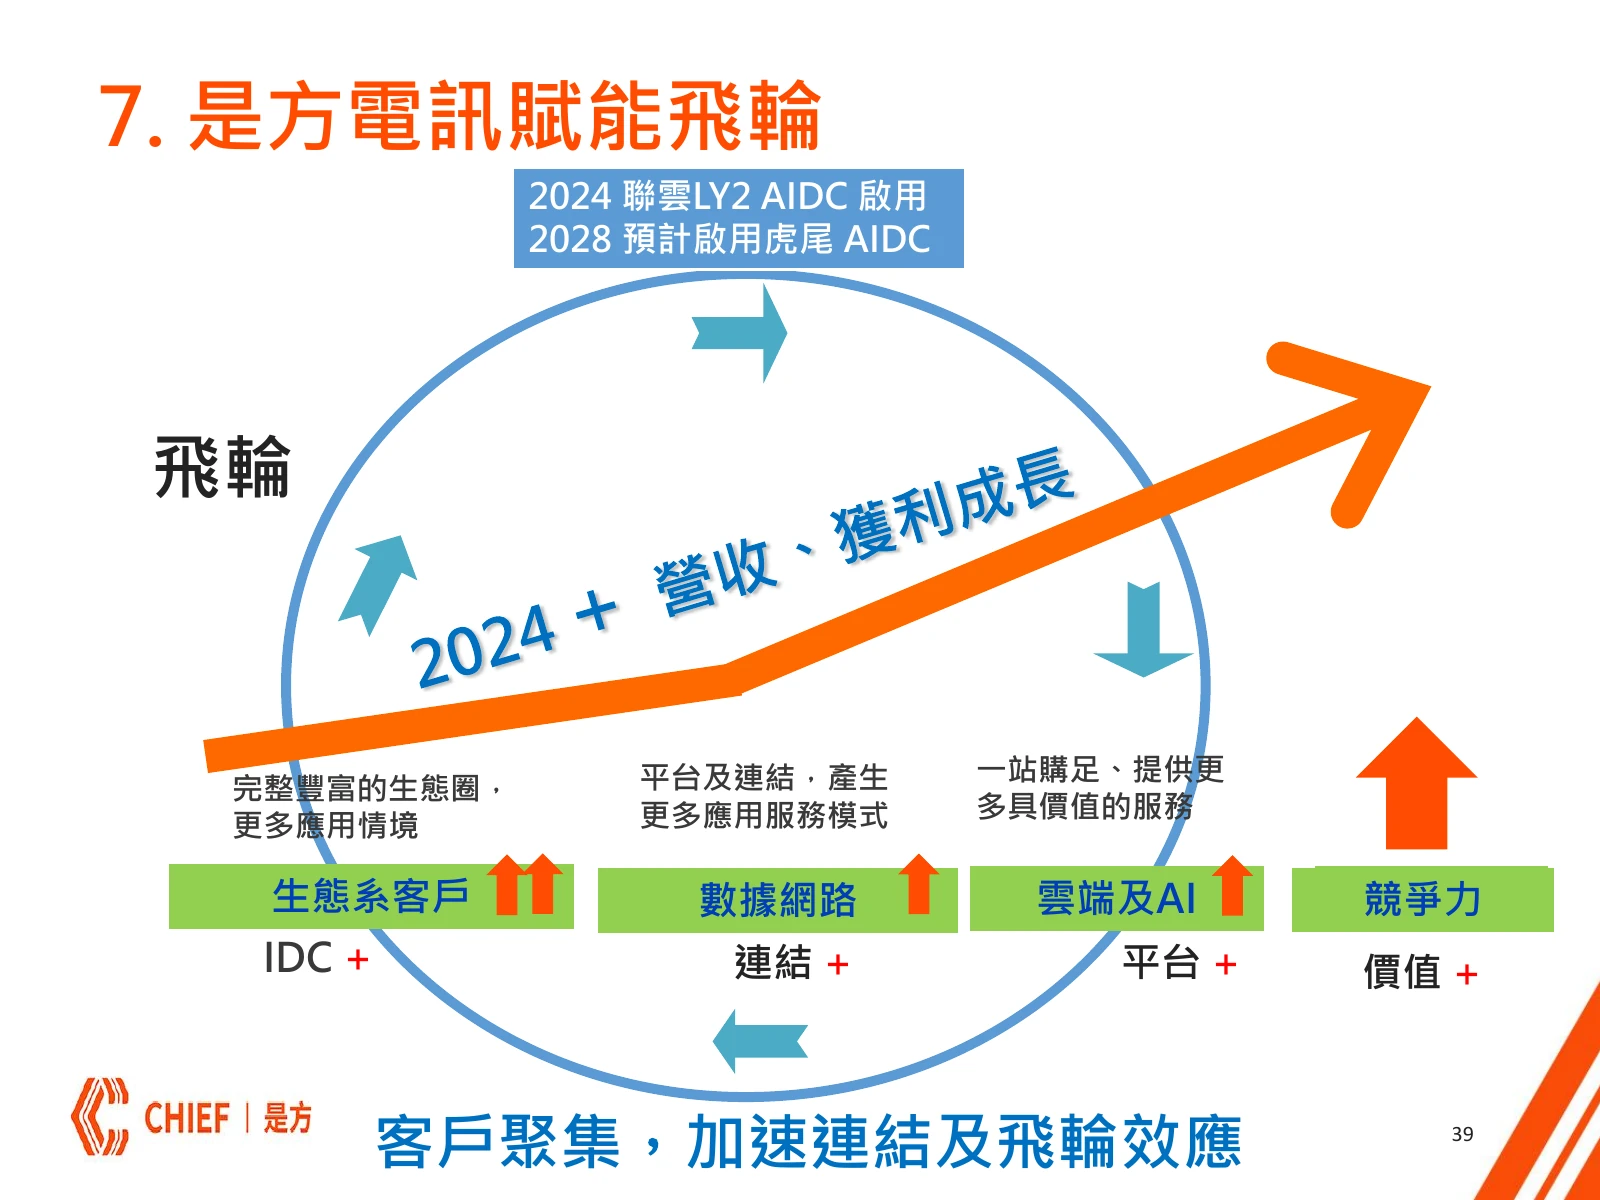
回顧2024年:當初的預測實現了多少?
回顧自己在 2024 年留下的文章,當時對 LY2 的期待主要集中在新機房進駐、折舊成本吸收,以及帶動整體獲利成長。
LY2進駐進度
在〈是方2024年5月8日法說會新增了什麼?〉中,曾記錄公司預估 LY2 約兩至三年達到 75% 銷售率,五年達到 90%。
到了 2026 年 11 月,公司提出年底使用率超過 80%、2027 年達到 90% 以上的目標。
整體進駐方向符合當初期待,但銷售率與實際使用率不是完全相同的指標,仍需區分。
新機房的獲利貢獻
在〈是方2024年2月22日法說會內容整理〉中,公司曾預期 LY2 啟用後營收將逐步增加,但初期也需要負擔較高的折舊成本。
到了 2024 年 5 月,管理層進一步表示,當年 LY2 收入預期能超過折舊成本,並看好未來兩三年的營收與獲利成長。
實際上,是方 2024 年 EPS 為 13.82 元,2025 年增加至 15.75 元,獲利確實成長。但 2026 年前三季獲利與去年同期接近,直到第三季才看到較明顯的毛利率改善。
這也顯示 LY2 的獲利貢獻並非持續直線上升,而是受到進駐時間、營收結構與折舊成本等因素影響。
回頭檢驗自己的判斷
我在〈談談持股2024年3月營收〉中,曾估計是方 2024 年 EPS 約為 13.02 元,實際為 13.82 元,低估約 0.80 元,以原預估為基準的誤差約 6.1%。
但對長期獲利成長,我當時的看法可能太過樂觀。
在 2024 年初的〈2023年投資帳戶總結〉中,我曾估計是方五年後的年度獲利有機會達到 21.7 億元。主要依據是 LY2 增加約 1.5 倍的可出租容量,再假設企業每年成長 10%。
另外,在 2024 年 2 月法說會文章下方,4 月 15 日回覆讀者時,我也曾表示:
「LY2滿載的時候,我覺得整體EPS應該可以比現在多一倍。」
如今重新檢視,雖然 LY2 尚未滿載,原先的五年預測也還沒到期,但我開始懷疑自己當時可能高估了是方的長期成長能力,尤其是新增機房產能轉換為實際獲利的速度,以及既有業務能否維持原先預期的成長率。
這兩年的實際發展,讓我重新檢視當初的成長假設。新增產能不等於獲利能立即等比例增加,而過去的高成長也不一定能持續。
虎尾AIDC與未來展望
是方於 2026 年 10 月正式動工虎尾 AI 資料中心。
| 項目 | 公司規劃 |
|---|---|
| 投資金額 | 約33億元 |
| 電力規劃 | 16MW |
| 預計商轉 | 2028年下半年 |
| 客戶租用意向 | 超過規劃容量50% |
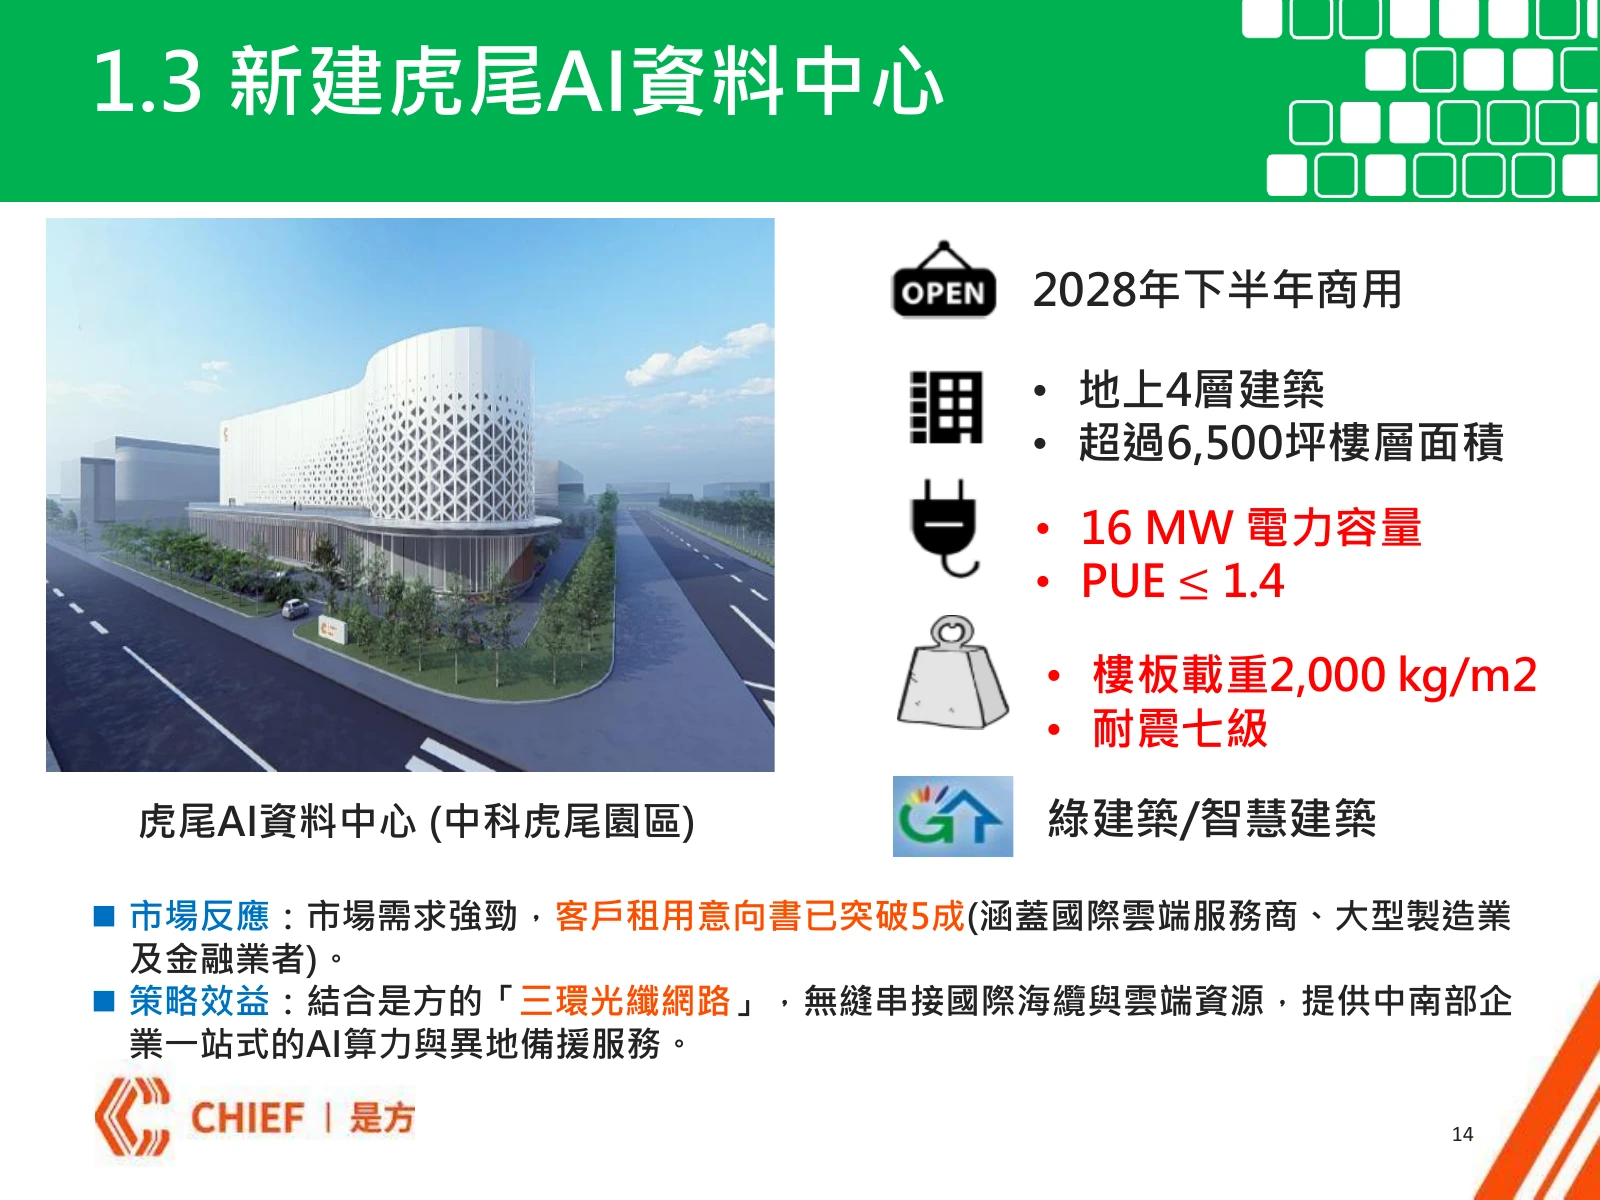
虎尾機房將提供中南部 AI 算力與異地備援服務,並與既有 LY2 及數據網路業務整合。
依本次法說會整理,管理層預期虎尾機房在 2030 年以前有機會開始獲利。
另外,公司曾以 LY2 為例,提出約三年回本、六年 ROI 約 200% 的估算。但營收達到投入金額與實際現金流回收不同,仍需進一步釐清計算口徑。
2026年全年EPS估算
公司對全年營運提出以下目標:
- 營收年增 6%~8%。
- 全年毛利率維持 50% 以上。
- 第四季為全年營收與獲利最佳季度。
- 2027 年營收與獲利再創新高。
依 2025 年營收約 39.44 億元估計,2026 年全年營收目標約為 41.80~42.59 億元。
扣除前三季已實現的 31.03 億元,第四季營收需達到約 10.77~11.56 億元。
若第四季歸母淨利率維持第三季約 30.8% 的水準,依目前股數推算,2026 年全年 EPS 約為 16.2~16.5 元。
這是依公司營收展望及第三季獲利率所做的簡化推估,並非公司正式財測。
本季研究觀察與持股紀錄
整體而言,本季最值得注意的是 LY2 毛利率改善,以及 IDC、數據網路與雲端業務持續成長。
這些變化方向上符合當初對資料中心群聚效應與規模經濟的期待。但對照兩年前的研究紀錄,也可以看出實際獲利的實現過程,比原先預期更為曲折。
目前尚無充分理由因單季表現調整既有正常化獲利假設,但未來仍會持續追蹤以下目標:
| 時間 | 主要觀察事項 |
|---|---|
| 2026Q4 | 全年營收、毛利率及EPS |
| 2026年底 | LY2使用率是否超過80% |
| 2027年 | LY2使用率達90%以上及附加收入成長 |
| 2028年下半年 | 虎尾AIDC是否如期商轉 |
| 2030年前 | 虎尾AIDC是否開始貢獻獲利 |
目前持股與後續操作方向
截至 2026 年 11 月 12 日,是方約占我投資組合的 15%。以今年預估獲利 12.5~12.8 億元、目前市值約 260 億元來看,本益比約 20~21 倍。
是方的業務性質有點像「包租公」,以 IDC 機房出租為主,搭配數據網路與雲端服務。客戶轉換機房不易,加上過去具備一定的費率調整能力,讓獲利具有相對穩定性。隨著 LY2 持續進駐及虎尾新機房建置,未來仍有成長空間。
我評估長期投資報酬時,主要看可持續的現金配息加上企業獲利成長。以是方目前約 4.5% 的殖利率,加上未來五年預估約 7% 的年化獲利成長率,不考慮估值變化,簡單加總約有 11.5% 的潛在年報酬來源。這項估算的前提是企業能持續配息並實現預期成長。
綜合獲利穩定性與成長潛力,我認為目前市值並不貴。不過,考量虎尾機房的資金需求,以及是方已占投資組合約 15%,暫時沒有增持或減持計畫。未來仍會比較其他持股的預期報酬與風險,再決定是否調整配置。
參考資料
- 是方電訊官方財務報告:2026年第三季合併財報及附註。
- 是方電訊法人說明會資料:2026年11月3日法說會。
- 是方2026年11月3日法說會重點與Q&A:第三方整理,非官方逐字稿。
- 是方電訊股利分派紀錄:歷史配息資料。
- 2026年10月28日董事會股利分派公告:2026年上半年每股現金股利6.8元。
- 是方(6561)股價與市值:2026年11月12日收盤資料。
免責聲明
以上內容純屬個人投資研究與思考紀錄,僅供參考,並非股票買賣建議。任何投資決策都應經過自己的獨立思考與判斷,切勿人云亦云。
研究整理日期:2026年11月12日。