
內容大網
這幾年,台灣股市在AI與半導體產業帶動下,創造了相當驚人的報酬。尤其以台積電為首的大型企業,讓0050的表現十分亮眼。
相較之下,我自己管理的投資組合,績效卻明顯落後。
| 年度 | 我的投資報酬 | 0050含息報酬 |
|---|---|---|
| 2024年 | +4.56% | +48.64% |
| 2025年 | +6.92% | +36.86% |
| 2026年前三季 | +2.39% | 約+74.3% |
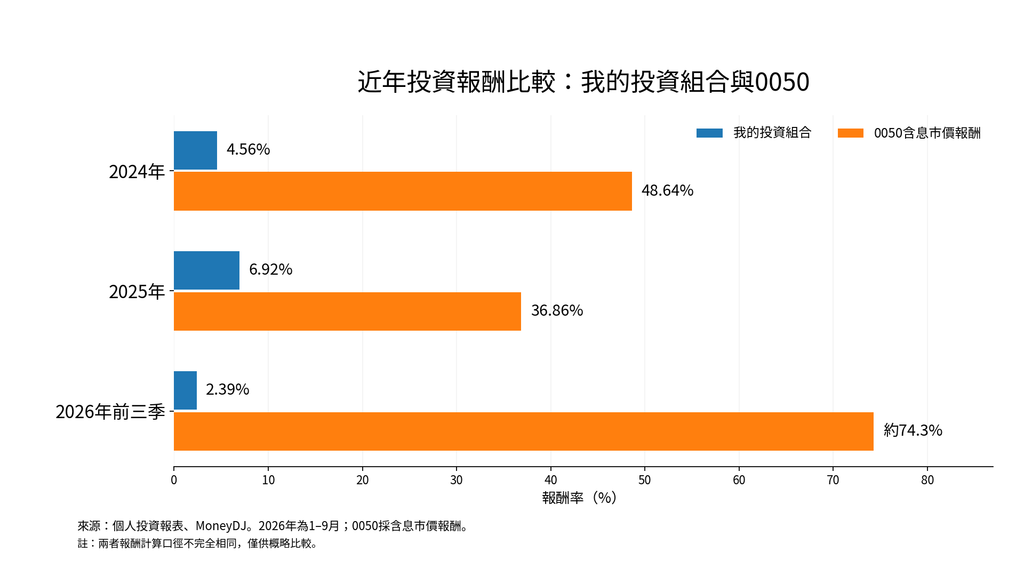
資料來源:個人投資報表及MoneyDJ 0050績效資料。兩者報酬計算口徑尚未完全一致。
如果這幾年只是持有0050,不需要花費大量時間研究企業,就能取得遠勝於我主動選股的報酬。
回顧這段期間,我認為主要有三個原因:投資風格的取捨、持股企業的獲利調整,以及資金配置仍有改善空間。
逆向投資的取捨
我一直相信,在市場普遍悲觀時,比較容易找到被低估的企業。
這並不是認為股市漲多必跌、跌久必漲,而是因為市場情緒會影響投資人願意支付的價格。
當投資人普遍樂觀時,容易對企業未來抱持過高期待,增加買入時估值偏高的風險;相反地,當市場長期低迷、氣氛悲觀時,企業被高估的可能性相對較低。
我選擇逆向投資,主要是為了降低買進時承擔的估值風險,而不是預測市場何時反彈。
這個理念也反映在2024年的交易上。
當時美台科技股持續上漲,我陸續減碼納斯達克100 ETF(QQQ)與元大台灣50正2(00631L),將部分資金轉往市場相對悲觀的中國相關ETF,包括復華滬深與KWEB。
當時的交易背景,已記錄在〈2024年Q2投資帳戶總結〉。
後來美台科技股在AI需求帶動下繼續大幅成長,中國相關資產的表現卻相對有限,兩者報酬差距因此愈拉愈大。
這是我近年績效落後0050的重要原因。
沒有一種投資方法能適應所有市場。 當初選擇降低估值風險,就必須接受可能錯過熱門行情的機會成本。
但這樣的取捨,長期而言究竟是否值得,仍然需要實際績效來檢驗。
耕興與泰博的等待
另一個重要原因,是主要持股近幾年的獲利成長並不理想。
2024年,我曾減碼部分實威,將資金轉往當時認為更具安全邊際的耕興(6146)與泰博(4736)。
這兩家公司近年的發展各有不同:
- 耕興: 受到終端需求疲弱與產業競爭影響,獲利從過去高峰回落。近期美國FCC對中國檢測實驗室的規範調整,有機會帶來新的轉單需求,但實際效益仍待觀察。
- 泰博: 疫情期間累積了可觀獲利與金融資產,但疫情結束後,本業進入調整與轉型階段。連續血糖監測(CGM)是未來重要發展方向,目前仍在等待成長成果逐漸反映。
我持續持有這兩家公司,是因為認為它們的長期競爭優勢仍然存在,而且買進價格具有一定的安全邊際。
尤其泰博,過去累積的現金與金融資產,加上相對偏低的股價淨值比,我認為能提供部分下行保護,因此也曾在股價下跌時持續加碼。
然而,這兩三年來,它們的獲利都沒有出現明顯成長,股價自然難有亮眼表現。
安全邊際能降低部分風險,卻無法保證企業快速復甦;等待本身,也有機會成本。
這是我需要持續檢討的地方:當初對正常化獲利與未來成長的估計,是否過於樂觀?在等待復甦的過程中,是否存在更有吸引力的投資機會?
實威的減碼與回補
實威(8416)則是一個不同的例子。
2024年,實威受到AI與機器人相關題材帶動,股價明顯上漲。我認為當時估值偏高,因此在202元附近減持約一半,該部分取得約84%的投資報酬。
後來市場熱度消退,股價逐漸回落。
2025年4月,美國關稅政策引發市場下跌,我以137.5元重新買進;2026年3月,又因看好企業獲利成長,以167.5元增加持股。
近期實威的營運表現也有所改善,讓我對未來成長仍抱持期待。
這筆交易反映了我的投資習慣:當市場情緒推高估值時考慮減碼,當價格重新具有吸引力時,再依據企業基本面買回。
當然,是否真正買得便宜,最終仍取決於企業未來能創造多少獲利,而不只是買回價格低於當初賣價。
最近的資金調整
近兩年的經驗,也讓我重新檢查部分投資的預期報酬與資金效率。
其中有兩項較大的調整。
第一,從中國ETF轉向騰訊。
KWEB持有期間,曾有一段時間帳面獲利達到三成多,但後來隨著中國股市重新下跌,部分漲幅又逐漸消失。
我也發現,當初沒有充分考慮美國掛牌ETF部分配息可能面臨的預扣稅,這是原本可以避免的研究疏漏。
2026年,我將復華滬深與KWEB出清,轉而投資騰訊(0700.HK)。
這不是因為我不再看好中國市場,而是認為騰訊具有更強的護城河,而且買進時估值相對合理偏低。
我也希望開始嘗試持有更多大型、競爭優勢穩固的企業,而不只侷限於過去較熟悉的中小型公司。
第二,從低預期報酬資產轉向鈊象。
過去我的投資組合約有一成資金配置在投資級公司債ETF,也持有部分研究不夠充分的股票。
最近重新比較後,我認為其中一些資產的長期預期報酬相對有限,因此減少相關部位,轉而投資鈊象(3293)等企業。
我也將部分耕興與泰博的股利投入鈊象,希望增加投資組合的長期成長性。
這些交易才剛開始,未來結果如何還不知道。但我希望資金配置不再只是尋找便宜、穩定配息的企業,也能更重視護城河、獲利成長與長期預期報酬。
持有股票,就是擁有企業
回顧這幾年的投資表現,我並不滿意,但也不認為應該因為0050的優異報酬,就放棄原本的逆向投資理念。
這裡有一個我一直很重視,也希望能傳遞給其他投資者的觀念:
買進股票,本質上是在取得一家企業的部分所有權,而不只是買進一個等待漲價的商品。
當我買進一家企業的股票,就代表我成為這家企業的股東。只要它的護城河仍然存在,能夠持續經營並創造利潤,即使我什麼都不做,企業每天仍然在為股東創造經濟利益。
這正是我很喜歡股票投資的地方。
我不需要親自經營企業,也不必每天買進賣出,就能透過持有股權,參與一家優秀企業長期經營的成果。
而這些獲利,可以透過兩種方式累積:
- 股利收入: 企業將部分盈餘分配給股東,提供實際的現金收入。
- 企業價值成長: 企業將盈餘保留下來,只要能有效運用於未來發展,就有機會增加股東持有的內在價值。
因此,投資不一定要靠股價上漲後賣出,才能獲得收益。企業本身持續賺錢,就是股東長期累積財富的重要基礎。
這也是為什麼我不希望自己過度在意短期股價波動。
股價每天都會改變,市場對企業的情緒也可能忽冷忽熱,但一家企業的競爭優勢與長期獲利能力,通常不會因為股價短期下跌,就突然消失。
相比每天關心自己的股票漲了多少、跌了多少,我更願意把時間花在了解:這家企業是否仍然具有競爭力?未來能否持續替股東創造更多利潤?
不過,企業能夠持續獲利,並不代表任何價格買進都合理,也不代表應該永遠持有。買進價格、成長能力及資金運用效率,最終仍會影響實際投資報酬。
而0050的優異表現,也讓我看見其他企業確實創造了更高的成長與報酬,值得認真比較。
這幾年的績效落後,讓我開始更重視三件事:
- 獲利預測: 更準確地判斷企業的正常化獲利與未來成長。
- 資金配置: 比較不同投資機會的預期報酬,而不只看哪家公司便宜。
- 長期檢驗: 持續與0050比較,區分哪些落後是理念上的取捨,哪些是可以改善的錯誤。
最近兩個月,我開始重新整理研究方法,也逐步調整投資組合。但這些改變能否帶來更好的成果,還需要時間驗證。
我依然相信,在具有安全邊際的價格下,擁有能夠持續替股東創造價值的企業,是一種值得長期實踐的投資方式。
我不希望被短期股價牽著走,也不希望因為堅持自己的理念,就忽略投資成果。
如何在這兩者之間取得平衡,並持續改善長期報酬,是我接下來仍要努力的方向。
本文記錄截至2026年11月的個人投資經驗與思考,不構成投資建議。