內容大網
實威是我長期持有的企業之一,主要從事3D設計、工程模擬分析軟體代理及相關技術服務。
過去幾年,實威營收雖然持續成長,但獲利一直沒有明顯突破。在2023年投資帳戶總結中,我就曾提到實威擁有良好的資產與獲利能力,但主要市場集中在台灣,成長相對不易。
2025年開始,情況逐漸改變。
2026年第三季營收年增20.2%,營業利益年增44.1%,前三季EPS已達10.60元。11月19日法說會也揭露了高階模擬軟體、維護續約及AI應用的最新進展。
我最關心的問題是:實威的獲利能力是否已經提升到新的水準?這樣的成長又能持續多久?
損益表:營業槓桿持續發揮
單位:新台幣億元,EPS為元。
| 項目 | 2026Q3 | 2026Q2 | 2025Q3 | QoQ | YoY |
|---|---|---|---|---|---|
| 營收 | 4.83 | 4.30 | 4.02 | +12.4% | +20.2% |
| 毛利率 | 52.83% | 53.22% | 51.40% | -0.39% | +1.43% |
| 營業費用 | 1.12 | 1.13 | 1.07 | -1.3% | +4.4% |
| 營業利益 | 1.44 | 1.16 | 1.00 | +24.2% | +44.1% |
| 營益率 | 29.74% | 26.92% | 24.80% | +2.82% | +4.94% |
| 業外淨收益 | 0.017 | 約0.05 | 0.058 | — | -70.7% |
| 歸母淨利 | 1.13 | 0.91 | 0.84 | +24.3% | +34.0% |
| EPS | 4.01 | 3.23 | 2.99 | +24.1% | +34.1% |
註:毛利率及營益率的QoQ、YoY為比率直接相減的差值,其餘為相對成長率。
毛利率小幅下降,營益率繼續提高
第三季毛利率從第二季53.22%下降至52.83%,可能與3D列印及機器業務的營收占比提高有關。
今年上半年,該業務占整體營收約4.33%,第三季提高至8.84%。若硬體毛利率低於軟體業務,產品組合改變便可能拉低整體毛利率,但公司未單獨揭露各業務毛利率,目前仍屬推測。
相較之下,營益率從26.92%提升至29.74%,更值得重視。
與去年同期相比,營收增加20.2%,營業費用卻只增加4.4%。即使排除本季248萬元的預期信用減損利益,營益率仍約29.2%。
從前三季整體表現來看,新增營收轉化為營業利益的比例約67.3%。不過,其中約三分之一的營業利益增量來自毛利率改善,而不是單純的費用攤薄。
這證明實威確實具有營業槓桿,但不能直接將近期的高轉換效率延伸到未來五年。
業外方面,利息收入減少及有效所得稅率提高,使第三季稅後淨利的成長幅度低於營業利益。
營收成長來源與法說會新資訊
軟體仍是核心,高階模擬需求增加
第三季主要產品線營收如下:
單位:新台幣億元。
| 業務 | 2026Q3 | 2025Q3 | YoY |
|---|---|---|---|
| 軟體暨維護合約 | 4.384 | 3.827 | +14.6% |
| 3D列印及機器 | 0.427 | 0.186 | +130.0% |
| 認證服務及其他 | 0.021 | 0.009 | +141.3% |
雖然3D列印及機器業務成長超過一倍,但軟體暨維護合約仍占整體營收約91%,是實威最主要的獲利來源。
11月19日法說會進一步揭露,2026年前10個月各產品線的成長情況:
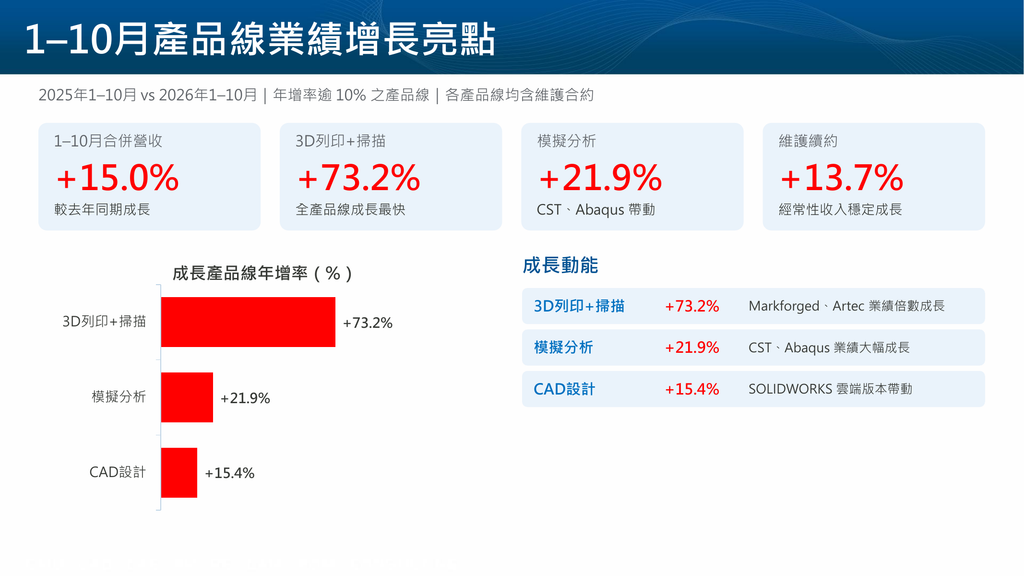
資料來源:實威2026/11/19法說簡報,第34頁。
註:以上為公司揭露的產品線業績成長,與財報的產品分類口徑不同,不宜直接相加。
其中,模擬分析主要由CST、Abaqus等高階產品帶動,CAD設計則受惠於SOLIDWORKS雲端版本的推廣。
我認為維護續約成長13.7%尤其值得注意。
相較於一次性的軟體授權銷售,維護服務通常具有較好的持續性。只要既有客戶持續使用軟體,便有機會形成較穩定的營收基礎。
法說Q&A:毛利率能否維持53%?
法說會中,投資人詢問,隨著維護收入成長及高階軟體占比提高,未來毛利率能否持續維持53%左右的水準。
許泰源總經理指出,維護及顧問服務具有不錯的毛利率,近年導入的高階分析驗證軟體,部分產品單套價格可達數百萬元,也具有良好的毛利貢獻。
因此,管理層對未來毛利率的穩定性表達信心。
這項說法與近年毛利率逐步提升的財報結果相符。
不過,第三季硬體業務占比增加,也提醒我們產品組合仍可能造成單季毛利率波動。
我的判斷是,53%左右的毛利率已有一定營運基礎支持,但還不能將它視為未來每一季都能維持的固定水準。
國防與半導體成長
法說會揭露,今年前10個月主要成長產業包括:
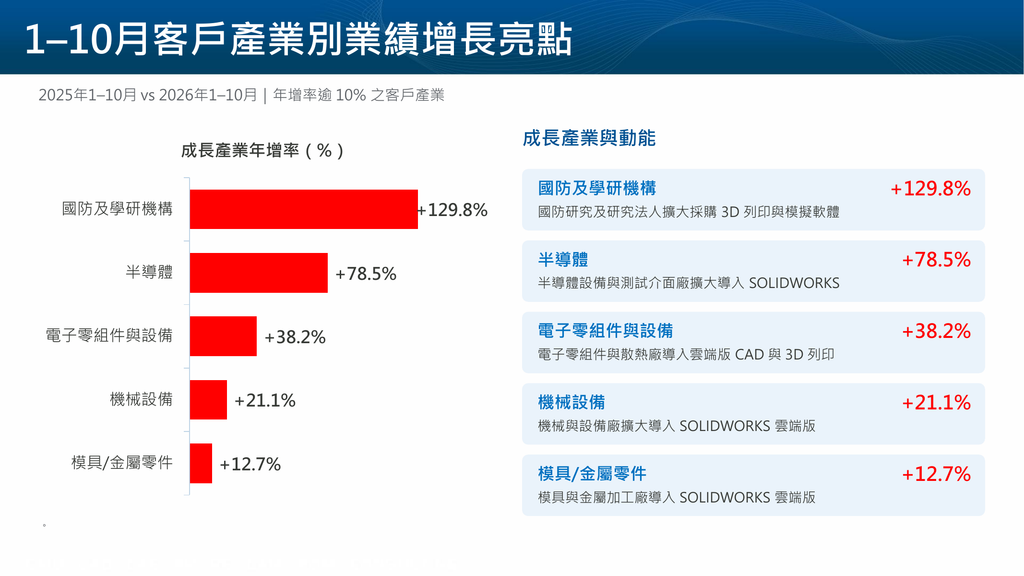
資料來源:實威2026/11/19法說簡報,第34頁。
國防及學研需求主要帶動3D列印與模擬軟體,半導體設備及測試介面廠則擴大導入SOLIDWORKS。
這些產業需求提供了實威新的成長來源,但公司沒有揭露各產業的實際營收占比,因此不能直接將高成長百分比視為未來整體獲利的成長幅度。
AI商機:值得期待,但仍需要時間
2024年,實威股價曾受到AI及機器人題材帶動而上漲。當時我認為估值已接近合理區間,因此選擇減持,相關紀錄可參考2024年Q2投資帳戶總結。
如今,部分相關需求已經開始反映在實際營收上。
但這次法說會的Q&A,也讓AI商機的時間與實際受益方式更加清楚。
AI產品由誰開發?
投資人詢問,實威推廣的AI Agent究竟是原廠開發,還是實威自行研發?
公司明確表示,相關AI虛擬夥伴由達梭系統原廠開發。
達梭主要採取重視企業研發資料安全的Agent-to-Agent架構,逐步增加工程設計、分析及驗證等工作能力。
對實威而言,主要商機在於向既有客戶導入相關功能、增加授權使用及提供整合服務,而非自行開發底層AI模型。
這也意味著,實威能否從AI升級中取得長期利益,仍取決於原廠產品競爭力、代理合作關係及自身服務能力。
AI何時可能明顯貢獻營收?
另一項Q&A則詢問,AI應用何時可能成為下一波營收成長的重要動力。
管理層認為,AI將有助於既有客戶擴大軟體使用,並改善部分工程工作流程,但目前仍處於初期導入階段,較明顯的商業機會可能要再經過2~3年。
以目前時間推算,大約落在2028至2029年。
這個時間判斷比單純宣稱AI會帶來高成長更有參考價值。
實威在工業AI的布局值得關注,但目前仍缺乏AI業務的獨立營收、獲利及客戶採用率等數據,尚不足以量化它對未來正常化獲利的貢獻。
因此,我會將AI視為可能帶來額外成長的機會,而不是直接提高目前長期成長率預估的理由。
資產負債表:現金轉為不動產
單位:新台幣億元。
| 項目 | 2026Q3 | 2026Q2 | 2025Q3 | QoQ | YoY |
|---|---|---|---|---|---|
| 現金及約當現金 | 5.41 | 7.04 | 10.60 | -23.2% | -48.9% |
| 應收票據及帳款 | 4.24 | 3.87 | 3.85 | +9.7% | +10.2% |
| 存貨 | 0.42 | 0.70 | 0.62 | -40.5% | -31.8% |
| 不動產、廠房及設備 | 9.88 | 9.89 | 2.23 | -0.2% | +342.6% |
| 總資產 | 20.72 | 22.21 | 18.18 | -6.7% | +14.0% |
| 總負債 | 3.36 | 5.99 | 3.00 | -43.9% | +12.0% |
| 股東權益 | 17.37 | 16.22 | 15.18 | +7.1% | +14.4% |
實威現金較去年同期減少近一半,主要與2025年購置約7.6億元的不動產有關,而非本業發生重大虧損。
第三季現金較第二季減少約1.63億元,則主要來自發放約2.40億元的現金股利。
目前土地帳面價值約8.85億元,占總資產約43%。
雖然公司維持低負債,但對原本資本需求不高的軟體服務企業而言,這筆不動產投資是否能產生相對應的資本配置效益,仍值得長期觀察。
此外,應收帳款逾期比率由去年同期約8.1%提高至13.2%,存貨跌價備抵占原始存貨金額的比率也已超過60%。
目前尚不足以判定財務品質明顯惡化,但不能只因營收與獲利成長,就忽略這些變化。
現金流量表:現金創造能力仍佳
單位:新台幣億元。
| 項目 | 2026年前三季 | 2025年前三季 |
|---|---|---|
| 歸母淨利 | 2.99 | 2.35 |
| 營業現金流 | 3.14 | 2.82 |
| 資本支出 | 0.13 | 0.02 |
| 自由現金流 | 3.01 | 2.80 |
| 投資活動現金流 | -0.16 | -0.04 |
| 發放現金股利 | 2.40 | 2.26 |
註:自由現金流以營業現金流扣除不動產、廠房及設備與無形資產取得支出估算。
今年前三季營業現金流約3.14億元,高於同期稅後淨利。扣除資本支出後,自由現金流約3.01億元,足以支應今年發放的現金股利。
不過,第三季單季營業現金流約0.80億元,低於本季稅後淨利,後續仍需觀察應收帳款回收情況。
整體而言,實威本業仍具有良好的現金創造能力。
原先預估與獲利判斷修正
第三季獲利略低於預期
| 項目 | 原先預估 | 實際結果 |
|---|---|---|
| 毛利率 | 54.00% | 52.83% |
| 營益率 | 30.21% | 29.74% |
| 業外淨收益 | 700萬元 | 170萬元 |
| 稅後淨利 | 1.21億元 | 1.13億元 |
| EPS | 4.28元 | 4.01元 |
第三季毛利率低於原先預估1.17%,可能與硬體營收占比增加有關。
但營業費用也低於預期,使營益率的差距縮小至0.47%。
最終因業外收益及所得稅因素,稅後淨利較原先預估低約6.4%。
此外,10月營收雖然年增29.74%,但月減18.93%,仍低於我原先較樂觀的預估。
因此,我將2026年全年EPS預估由17.16元下修至16.46元。
年度獲利與正常化獲利
實威歷年的獲利情況如下:
| 年度 | 歸母淨利 | EPS |
|---|---|---|
| 2020 | 2.81億元 | 9.95元 |
| 2021 | 3.20億元 | 11.35元 |
| 2022 | 3.06億元 | 10.85元 |
| 2023 | 2.89億元 | 10.23元 |
| 2024 | 3.11億元 | 11.01元 |
| 2025 | 3.80億元 | 13.46元 |
| 2026年前三季 | 2.99億元 | 10.60元 |
回顧2024年5月營收分析,我當時預估全年EPS為10.95元,與最後的11.01元相當接近。
不過,當時期待的獲利突破,直到2025年才較明顯地出現。
實威第四季通常是全年獲利的重要季度。目前我對今年全年獲利及長期正常化獲利的估計如下:
| 項目 | 稅後淨利 | EPS |
|---|---|---|
| 2026年全年獲利預估 | 4.64億元 | 16.46元 |
| 年度正常化獲利 | 4.50億元 | 15.95元 |
兩者用途不同。
4.64億元是對今年實際財報結果的預估;4.50億元則是我評估企業長期價值時,採用的合理、可持續獲利基礎。
本次重新研究後,我將正常化獲利由4.30億元上修至4.50億元,主要反映營收規模增加及營業費用率改善。
這次也重新檢驗了營業槓桿是否可能被低估。
研究結果顯示,未來確實存在比原先預測更好的可能性,但隨著營運規模擴張,公司仍可能增加人員、薪資及技術支援費用,近期的高營業槓桿不宜直接長期外推。
因此,目前仍維持未來五年中性正常化獲利年化成長率5.4%的估計,不因這次法說會就進一步調高。
我的投資判斷:用48億元買下實威
與三年前的估值比較
在2023年底的研究中,我曾認為45億元左右的市值已接近實威當時的合理價格。
如今,實威市值約48億元,我卻認為它具有一定吸引力。
原因在於企業的獲利基礎已經改變。
| 項目 | 2023年底 | 2026年11月 |
|---|---|---|
| 市值 | 39.49億元 | 47.68億元 |
| 估值採用的年度獲利 | 約3億元 | 4.50億元 |
| 本益比 | 約13倍 | 10.6倍 |
註:2023年採用當時的獲利估計,2026年採用正常化獲利;兩個時點的研究基礎不同。
相比2023年底,目前市值增加約21%,但估值採用的獲利基礎卻增加約50%。
股價比過去高,不代表企業比過去貴。
買下整家企業,可以得到什麼?
以2026年11月19日收盤價169元計算,實威市值約47.68億元。
如果今天用接近48億元的價格買下整家實威,我們能得到:
- 約5.4億元現金。
- 約9.9億元不動產、廠房及設備。
- 約17.4億元帳面淨資產,以及低負債的財務結構。
- 每年約4.5億元的正常化獲利。
這些資產當然不能全部視為可自由分配的現金,但它們仍提供一定的財務安全基礎。
而且實威的核心軟體業務不需要持續投入大量生產設備,就有機會創造獲利與自由現金流。
以正常化獲利作為一致的估值基準:
| 估值及報酬指標 | 估計 |
|---|---|
| 正常化本益比 | 約10.6倍 |
| 假設現金股利配發率 | 65% |
| 每股正常化現金股利 | 約10.37元 |
| 正常化現金殖利率 | 約6.1% |
| 未來五年中性獲利年化成長率 | 5.4% |
| 簡化預期年報酬 | 約11.5% |
若不考慮本益比變化,將正常化現金殖利率與預期獲利成長率簡單加總,潛在年報酬約11.5%。
這不是正式的五年IRR,也不代表未來每年都一定能取得這個報酬,而是衡量企業自身配息與獲利成長能力的簡化方法。
最重要的風險仍是原廠依賴
雖然實威具有長期客戶關係、技術顧問與導入服務能力,但核心軟體產品仍依賴達梭等原廠。
第三季財報第28頁揭露,實威與SOLIDWORKS的代理合約具有最低採購量要求。若未達要求,原廠可提前60天通知並終止合作。
這不代表目前合作已經出現問題,但它是企業護城河中不能忽略的限制。
AI產品同樣由原廠主導開發,因此即使未來AI應用快速成長,實威能夠分得多少經濟利益,仍需要實際營收與獲利證明。
綜合目前的財務品質、獲利能力與成長機會,我認為以接近48億元的價格購買實威,仍具有一定吸引力。
這次法說會讓我對高階軟體及AI的成長機會有更具體的理解,但沒有足夠證據讓我進一步調高長期成長率。
至於是否增加持股,仍要與其他企業的護城河、預期報酬及風險比較,再從整體投資組合的角度決定。
參考資料
- 實威國際2026年第三季合併財務報告(2026/11/9)。
- 實威國際2026年11月19日法人說明會簡報及完整逐字稿。
- 個人實威歷年獲利預估與企業估值研究紀錄。
- 濤股指南:2023年投資帳戶總結
- 濤股指南:2024年5月營收分析
- 濤股指南:2024年Q2投資帳戶總結
研究整理日期:2026年11月20日。
以上內容純屬個人投資研究與思考,並非買賣建議。每個人的資產配置與風險承受能力不同,投資決策應經過獨立思考與判斷,切勿人云亦云。