
內容大網
耕興公布2026年第三季財報,單季營收12.47億元,歸母稅後淨利3.13億元,EPS 3.07元,年增21.7%。前三季累計歸母淨利9.29億元,年增15.1%,整體表現略優於我原先的預估。
不過,相較於單季財報,這次11月13日法說會揭露的FCC轉單進展,以及約15億元的擴產計畫,可能對未來幾年的獲利產生更深遠的影響。
歷經近幾年的獲利下滑,耕興是否有機會迎來下一段成長?
財報分析:獲利持續回升
損益表
| 項目 | 2025Q3 | 2026Q2 | 2026Q3 |
|---|---|---|---|
| 營收(億元) | 11.27 | 12.42 | 12.47 |
| 毛利率 | 44.66% | 46.63% | 47.41% |
| 營業利益(億元) | 3.38 | 3.89 | 4.01 |
| 營益率 | 29.94% | 31.35% | 32.12% |
| 歸母淨利(億元) | 2.57 | 3.13 | 3.13 |
| EPS(元) | 2.53 | 3.07 | 3.07 |
第三季營收年增10.7%,營業利益年增18.7%,歸母淨利年增21.7%,顯示營收增加的同時,獲利率也持續改善。
與第二季比較,營收僅增加0.4%,但毛利率提升0.78個百分點,營益率提升0.77個百分點,代表獲利能力仍在改善。不過,EPS幾乎持平,尚未出現明顯的逐季加速成長。
財報公布前,我依據已知營收預估第三季毛利率約47%、營益率31.4%、EPS約3.03元。實績略優於預期,但差距不大。
前三季檢測認證服務營收32.74億元,年增12.2%,部門利益12.30億元,年增21.6%;零件事業營收則年減7.3%。
整體而言,這次財報符合我對耕興獲利逐步復甦的判斷,但還不到需要大幅調高長期獲利預期的程度。
資產負債表
| 項目(億元) | 2025Q4 | 2026Q2 | 2026Q3 |
|---|---|---|---|
| 現金及約當現金 | 20.60 | 26.85 | 29.84 |
| 三個月以上定存 | 15.35 | 5.00 | 2.80 |
| 應收帳款 | 19.61 | 20.15 | 19.39 |
| 不動產、廠房及設備 | 19.85 | 19.64 | 23.18 |
| 負債總額 | 17.57 | 30.96 | 23.66 |
第三季現金及約當現金增加約2.99億元,但若加計三個月以上定存,合計32.64億元,較上季僅增加約0.79億元,並非現金部位大幅成長。
應收帳款由20.15億元降至19.39億元,沒有因營收增加而明顯累積。
固定資產則增加3.54億元,財報附註揭露,其中新購新莊廠房約3.49億元,作為擴產使用。
負債部分,第三季總負債較上季減少7.31億元,主要來自股利發放的時間差。
公司7月支付2025年度現金股利12.22億元,8月又宣告2026年上半年股利5.60億元,使季末應付股利淨減少約6.62億元,解釋了大部分的負債下降。
因此,這次負債減少主要是股利支付與宣告時點的影響,不代表公司大幅償還借款。
整體而言,耕興仍維持相當穩健的財務結構,且沒有明顯的銀行借款壓力。
現金流量表
| 項目(億元) | 2025前三季 | 2026前三季 |
|---|---|---|
| 營業現金流 | 10.09 | 13.83 |
| 固定資產現金支出 | 1.32 | 5.51 |
| 自由現金流 | 8.77 | 8.32 |
自由現金流採營業現金流減固定資產現金支出的簡化計算。
前三季營業現金流年增37%,但季間波動相當明顯。
第二季單季營業現金流約為負8.02億元,第三季則回升至正17.08億元,反映現金收付及營運資金變動具有時間差。因此,不宜單憑某一季的數字判斷長期現金創造能力。
前三季固定資產支出由1.32億元提高至5.51億元,使自由現金流略低於去年同期。
不過,我不認為這代表耕興原本高現金流的商業模式正在惡化。
這次資本支出增加,主要是因應新增檢測需求與擴產機會,而非既有業務需要持續投入更多資金才能維持原有獲利。
檢測設備建置完成後,可以在使用年限內持續提供服務。若新增產能能順利承接訂單,這些投資反而有機會提高未來的現金創造能力。
FCC轉單:成長機會逐漸明朗
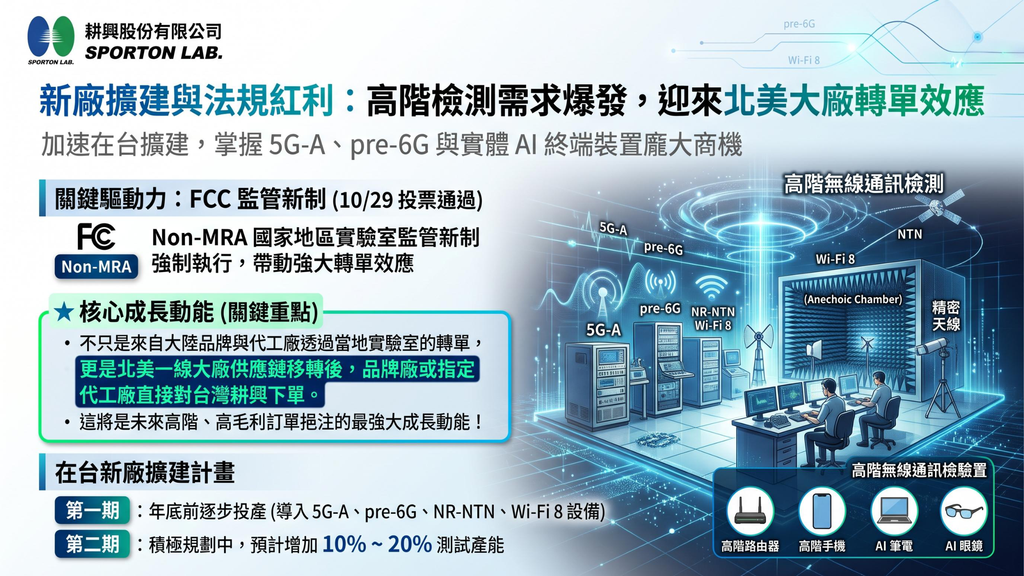
美國FCC針對非相互承認地區(Non-MRA)實驗室的新限制,並不是10月才突然出現。
2026年4月9日,FCC已公開相關提案,4月30日進一步進入正式規則制定程序,10月29日才完成新制表決。主要限制預計自2028年12月1日起適用。
對品牌廠而言,產品設計、測試與認證需要提前安排,不太可能等到法規正式生效才開始尋找新的實驗室。
事實上,耕興今年第二季就已表示開始受惠相關轉單需求。
因此,我認為FCC轉單的影響可能早已逐步發生,而10月正式通過新制,則進一步提高政策確定性,有機會加快轉單速度。
這次法說會,公司表示新增訂單主要來自北美一線品牌,其次為中國品牌及ODM廠。
我對這項政策帶來的成長機會抱持相當正面的看法。
因為耕興原本就具備完整的國際檢測資格、高階設備、專業人才,以及與大型晶片商和品牌廠長期合作的關係。對必須維持產品上市時程的客戶而言,直接轉向成熟的實驗室,通常比重新建立測試體系更有效率。
不過,耕興也有中國業務。2026Q3簡報顯示,昆山浩興占集團營收約13%,但這不等於全部中國業務的占比。
未來還需要觀察台灣新增訂單與中國既有業務可能流失的淨效果。
公司也提出透過中國子公司保留在地客戶服務及預測試,再將正式FCC檢測轉往合規地區的模式,這可能降低原有客戶流失的影響。
我認為FCC轉單對耕興長期獲利具有實質正面影響的可能性相當高,但實際增加多少獲利,仍要由後續合併財報驗證。
15億元擴產:對獲利成長抱持期待
為因應訂單需求,耕興宣布投入約15億元,在台灣擴充廠房與檢測設備,規劃增加50座測試場地,並招募約100名工程師。
第一期預計2026年底逐步投產,第二期規劃2027年上半年接續投入營運,兩期完成後,預計增加約20%的整體測試產能。
這次擴產最值得注意的是,管理層明確表示目前高階檢測需求強勁,既有產能已出現供不應求的情況。
相較於單純預測未來技術發展而提前投資,這次擴產有較具體的訂單需求支持。
耕興的檢測業務以固定成本為主。當新增設備投入使用、產能利用率逐漸提升時,營收成長有機會帶來更高比例的營業利益增加。
管理層也表示,將優先承接高階及單價較佳的案件,預期擴產不會使毛利率下降,甚至可能進一步改善。
我對這次投資帶來的獲利成長相當期待。
當然,新增20%產能並不代表獲利必然增加20%,但在需求明確、現有產能吃緊、又具有技術與客戶優勢的條件下,我認為這次擴產具備合理的商業基礎。
未來值得觀察的是實際投產進度、設備利用率、新增折舊及獲利貢獻,而不是單純追蹤資本支出的金額。
回顧過去法說會:哪些期待實現了?
在2024年2月的耕興法說會分析中,我曾注意到耕興在5G及高階網通檢測市場的部分市占率下降,並擔心SGS、BV、UL等競爭對手逐步縮小差距。
同時,我對AI終端設備能夠迅速帶來成長,也抱持較保守的態度。
同年3月的法說會中,管理層預期AI相關檢測需求可能在下半年增加,並表示自動化已提升既有場地20%~30%的產能。
回顧近兩年的發展,可以看出部分成果,也有一些預期尚未完全實現。
| 過去的管理層論述 | 目前觀察 |
|---|---|
| AI終端與Wi-Fi 7帶動檢測 | 需求逐步增加,但獲利反映時間較長 |
| 高階手機案件遞延至後續季度 | 營運已回升,但無法拆分原先遞延案件的貢獻 |
| 自動化提升測試效率 | 持續深化,已是既有營運優勢 |
| 美國實驗室擴充 | 缺乏獨立獲利資料,尚無法完整驗證成效 |
| 零件事業轉型與新產品放量 | 2026前三季營收仍衰退,尚未展現明顯成果 |
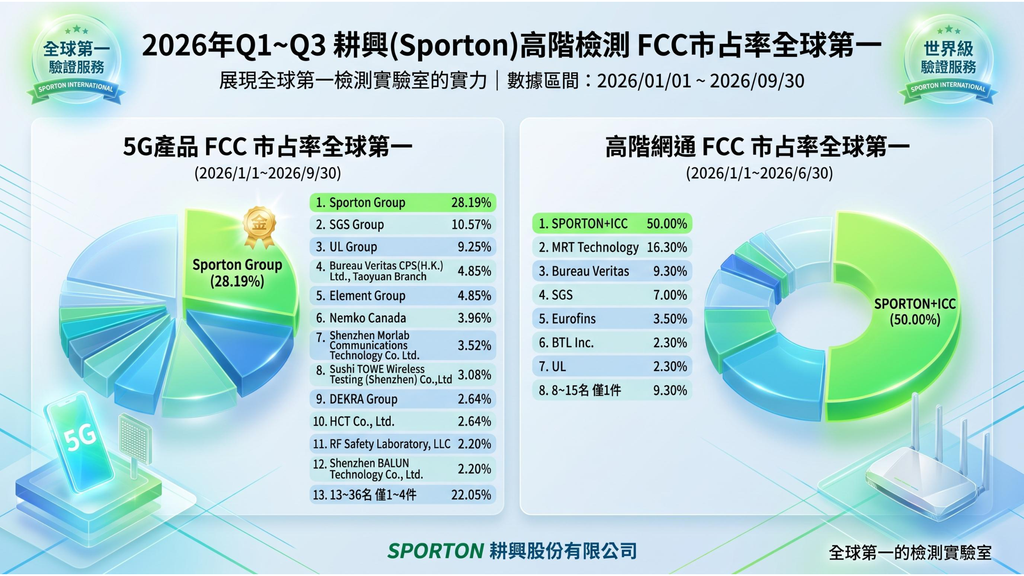
這次法說會,公司公布2026年前三季FCC發證統計,5G及高階網通相關項目的市占率分別約28.19%及50%,均為全球第一。
由於與2023年的統計分類並不完全相同,無法直接認定當年流失的市占已全面收回。但至少可以確認,耕興在高階檢測領域仍維持相當強的市場地位。
自動化部分也是如此。公司長期採三班制,自研軟體及自動化測試早已是原有優勢,不應把這次法說會提到的效率提升當成新的成長動能。
而在新事業方面,AI終端需求逐步實現,但零件事業的轉型成果仍不理想,顯示管理層對技術方向的判斷,未必能立即轉換成獲利成長。
這次FCC轉單與過去AI題材最大的差別,是政策已正式確立,企業也因具體需求開始擴產。
這也是我對未來成長更有信心的主要原因。
另外,耕興今年6月曾公告部分資訊系統發生資安事件,公司表示已啟動復原程序,資料留有備份,未影響營運。目前未見明顯財務損失,但資訊安全仍是值得持續關注的營運風險。
我的投資判斷:目前價格仍有吸引力
耕興2022年歸母淨利曾達15.38億元,隨後逐年下降,2025年降至10.97億元。
今年獲利開始回升,我自己對2026年全年歸母淨利的預估約12.17億元;而目前投資研究採用的AI推估正常化歸母淨利為12.4億元。
以2026年11月中旬約190億元市值計算,對照正常化獲利12.4億元,本益比約15.3倍。
以耕興的護城河、獲利穩定性及財務體質而言,我認為這個價格並不貴。
支撐這項判斷的,不只有獲利能力,還包括耕興長期累積的資產基礎。
截至第三季,公司持有現金與定存約32.64億元、應收帳款19.39億元,歸屬母公司股東的帳面淨資產約50.77億元。這些資產雖然不能全部視為可自由動用的現金,但顯示企業具有相當好的財務抗壓能力,也為這次擴產提供了重要的資金支持。
換言之,目前以約15倍正常化本益比,買進一家具備優秀競爭力、穩健財務體質,而且仍有成長機會的企業,我認為相當合理。
更重要的是,隨著FCC轉單與新增產能逐步投入,我認為未來年度獲利超過12.4億元的機率相當高。
若不從本益比估值,而是直接看長期報酬來源,目前還有另一個吸引我的角度。
以2025年度每股12元現金股利計算,對照目前約186.5元股價,殖利率約6.4%。
耕興過去具有穩定的配息紀錄,2021至2025年度每股現金股利介於9~12元。即使近幾年獲利從高峰回落,配息也沒有出現大幅縮減。
考量目前充裕的現金與定存、持續產生的營業現金流,以及這次擴產具有具體訂單需求支持,我認為單次15億元的資本投入,尚不足以推論耕興將大幅改變既有的配息方式。除非未來出現長期獲利惡化、持續性大規模資本支出等更深層變化,否則目前的高配息仍有相當好的維持基礎。
再加上AI研究模型推估未來五年正常化獲利約5%的年化成長率,可以得到:
約6%股息殖利率+5%獲利成長=約11%的年化報酬潛力。
這是以股利大致維持、企業獲利持續成長且估值不變為假設的簡化估計,並非正式IRR。
我相當喜歡這樣的報酬組合。因為即使市場短期不願提高估值,每年仍有相當可觀的現金股利,而企業本身又有合理的成長機會。
高殖利率能降低長期報酬對估值提升的依賴,是我認為具有保護效果的重要原因。
我在〈這幾年,我的投資報酬為何落後0050?〉中曾提到,耕興近幾年獲利成長不足,確實讓我付出了不少等待的機會成本。
不過,評估現在是否值得繼續持有,仍應回到未來的獲利能力與當前價格,而不是只看過去的股價表現。
這次財報與法說會,讓我對耕興未來的成長更有信心。目前約15倍的正常化本益比,加上穩健的財務體質與高殖利率,我認為仍具有相當好的投資吸引力。
但我的耕興持股比例已經偏高。
即使認為企業值得持有,也不代表持股比例就能無限制提高。是否需要調整倉位,我打算等其他持股企業研究完成後,再從整體投資組合的預期報酬、企業品質及集中風險共同評估。
以上內容純屬個人投資研究與思考,並非買賣建議。每個人的資產配置與風險承受能力不同,投資決策應經過獨立思考與判斷,切勿人云亦云。