內容大網
泰博(4736)2026年第三季營業利益回升,但前三季本業仍未明顯成長。另一方面,近期股市回檔,使公司龐大的股票投資面臨損失。這次除了檢視財報,我也想回顧兩年前的投資判斷:資產保護還在嗎?當初期待的成長實現了多少?
本業改善,但還不能確認復甦
| 項目 | 2026 Q3 | 2026 Q2 | 2025 Q3 |
|---|---|---|---|
| 營收(億元) | 11.72 | 10.48 | 10.78 |
| 毛利率 | 44.09% | 41.41% | 39.84% |
| 營業利益(億元) | 2.35 | 1.42 | 1.58 |
| 營益率 | 20.05% | 13.54% | 14.66% |
| 業外淨收益(億元) | 2.00 | 12.11 | 5.44 |
| 歸母淨利(億元) | 3.05 | 12.90 | 6.14 |
| EPS(元) | 2.95 | 約12.42 | 5.85 |
第三季營收季增11.9%、年增8.7%,營業利益季增65.8%、年增48.8%,本業確實好轉。不過,泰博的毛利率受到產品組合影響很大。過去法說會曾提到,血糖機毛利較低,部分甚至可能虧損;試片等耗材毛利則較高。大量出貨儀器也可能提高推銷費用,卻為未來試片銷售創造機會。因此,我更重視長期平均毛利率與營業利益,而非單季起伏。
前三季營收32.94億元、年增3.7%,營業利益6.50億元、年減16.4%。但去年同期有1.02億元存貨跌價回升利益,今年同期則有0.42億元跌價損失。若僅為比較而排除這項差異,兩期營業利益約為6.75億、6.92億元,今年反而微增2.4%。存貨跌價仍有經濟意義,不能完全忽略;而醫材產銷部門損益年減31.1%、銷售部門年增42.2%,也反映本業並未全面復甦。
稅率為何高達30.1%?
第三季稅前淨利4.35億元、所得稅費用1.31億元,其中約0.45億元是未分配盈餘加徵所得稅,使有效稅率提高約10.36個百分點。單純排除此筆稅額後,分析用稅率約19.73%。未來是否再有加徵稅額,仍取決於相關年度盈餘及分配情況,不能直接將30.1%視為常態。加上業外收益較第二季大幅減少,本季EPS雖下滑,卻不代表本業同步惡化。
金融資產:先看EPS,再看整體價值
截至9月底,泰博持有40.47億元透過損益衡量的金融資產(FVTPL),另有7.97億元透過其他綜合損益衡量的金融資產(FVOCI),共48.45億元。
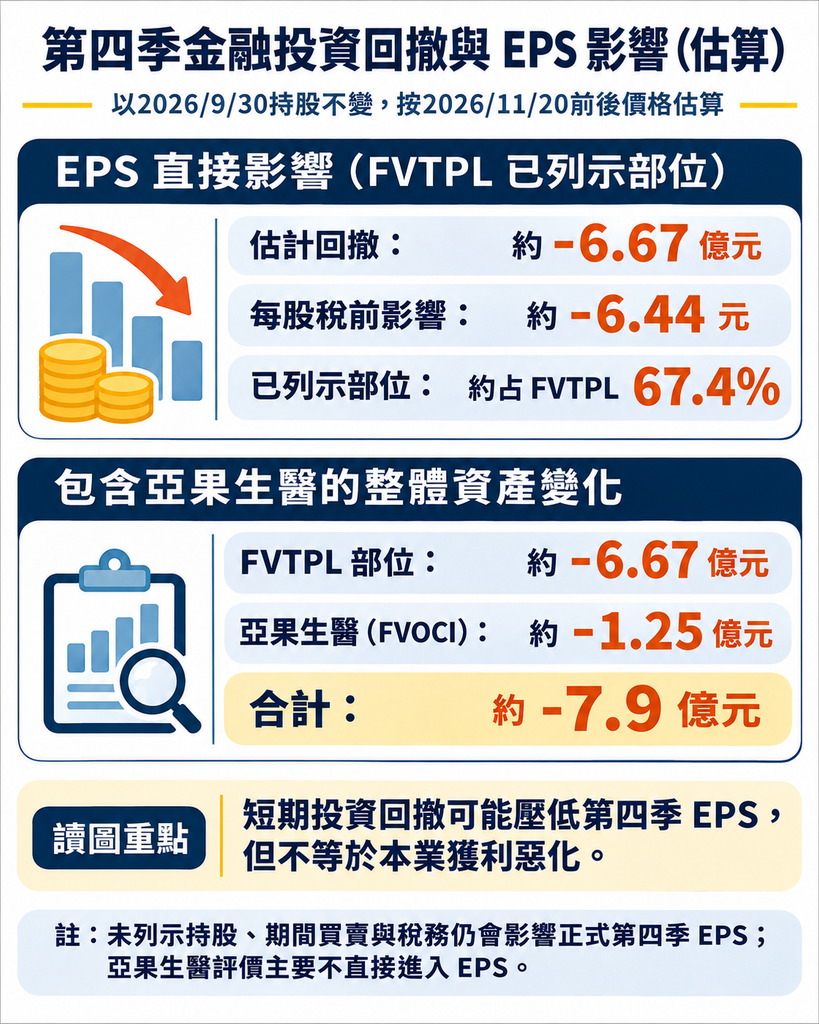
先看第四季可能影響EPS的部分。 財報重大有價證券附表列示的FVTPL股票約27.28億元,占全部67.4%;尚有13.20億元未逐筆列示。假設9月底持股未變,按11月20日前後可取得的價格估算,已列示台股約減值6.20億元、海外股票及匯率影響約減值0.47億元,合計約6.67億元,相當於每股約6.44元的稅前負面影響。
這不是正式第四季EPS,尚未扣除稅務與可能的非控制權益影響;未揭露股票、期間買賣、後續股價及本業獲利也都會改變結果。若未列示部位跌幅恰好相同,整體FVTPL回撤可能接近9.9億元;這只是敏感度情境。第四季確實有出現負EPS的可能,不能當成已確定。
再看整體股東資產價值。 亞果生醫屬於FVOCI,近期估計減值約1.25億元,主要影響其他權益而非當期EPS。連同前述FVTPL部位,已揭露且可估算的股票合計回撤約7.9億元。
| 前三季金融投資相關成果 | 金額 |
|---|---|
| FVTPL投資利益 | 13.31億元 |
| 股利收入 | 0.77億元 |
| FVOCI評價增加 | 4.26億元 |
| 合計 | 18.35億元 |
| 扣除第四季迄今估計回撤 | 約10.45億元 |
以此粗估,前三季累積的金融投資相關成果約有43%被近期下跌抵銷。但已實現損益、未實現評價及股利不能當成同一種會計獲利;7.9億元也僅涵蓋可估算部位,不代表整體投資組合的正式損失。
這次回撤印證了我對股票投資風險的隱憂,但它減少的是金融資產價值,不能直接推論醫材本業的長期獲利能力下降。
資產與現金流仍有支撐
| 項目(億元) | 2026 Q3 | 2025年底 | 2025 Q3 |
|---|---|---|---|
| 現金及約當現金 | 21.16 | 20.70 | 21.16 |
| 金融資產 | 48.45 | 35.19 | 34.49 |
| 存貨 | 13.99 | 12.67 | 13.03 |
| 不動產、廠房及設備 | 36.57 | 35.86 | 35.38 |
| 總負債 | 27.42 | 26.60 | 30.58 |
第三季總資產145.30億元,負債比率約19%。現金流方面:
| 現金流(億元) | 2026前9月 | 2025前9月 |
|---|---|---|
| 營業現金流 | 5.70 | 4.38 |
| 固定資產與無形資產購置 | 1.71 | 1.60 |
| 簡化自由現金流 | 4.00 | 2.78 |
現金流累計改善,但第三季單季營業現金流1.82億元,仍低於去年同期3.30億元。
公司另簽訂約3.76億元的台南土地與廠房購置合約,主要用途與效益仍待觀察。前五大客戶應收帳款占比由去年同期22%升至31%,須留意收款與集中度。本季會計師因部分非重要子公司及權益法投資未經核閱,出具保留核閱結論;先前揭露的產品瑕疵求償訴訟也還需追蹤。
回顧兩年前:資產保護還在,成長較慢
在2024年第二季投資帳戶總結中,我曾以約160億元市值,扣除約50億元短期可變現淨流動資產,認為剩下110億元可以由本業獲利支撐。當時的核心,就是資產提供安全邊際,等待本業與新產品成長。
在2023 Q4財報分析中,我估計非疫情時期合理毛利率約45%、營益率22%。今年前三季實際約45%、19.7%,與當時判斷接近;但在2023年底法說會整理中,我曾期待未來恢復每年5~10%的成長,至今並未充分實現。我現在對未來五年的中性成長率採4.4%,更為審慎。CGM等新產品仍需等待實際獲利貢獻。
換言之,資產支撐的邏輯延續至今;需要修正的是成長速度的期待,以及對金融資產風險的認識。 但2024年扣除的淨流動資產,與下文拆分的金融資產、淨現金口徑不同,不能直接比較兩次的剩餘價格。
事前估算:結果接近不代表假設正確
| 項目 | 我的估算 | Q3實績 |
|---|---|---|
| 毛利率 | 47.00% | 44.09% |
| 營業費用(億元) | 3.20 | 2.82 |
| 營業利益(億元) | 2.31 | 2.35 |
| 業外淨收益(億元) | 3.00 | 2.00 |
| EPS(元) | 約4.45 | 2.95 |
毛利率與營業費用都估得太高,兩項誤差剛好抵銷,使營業利益接近預估;EPS落差則主要來自業外與稅率。這提醒我,比起只看最終數字,更應檢查預測背後的假設。
我為什麼仍持有泰博?
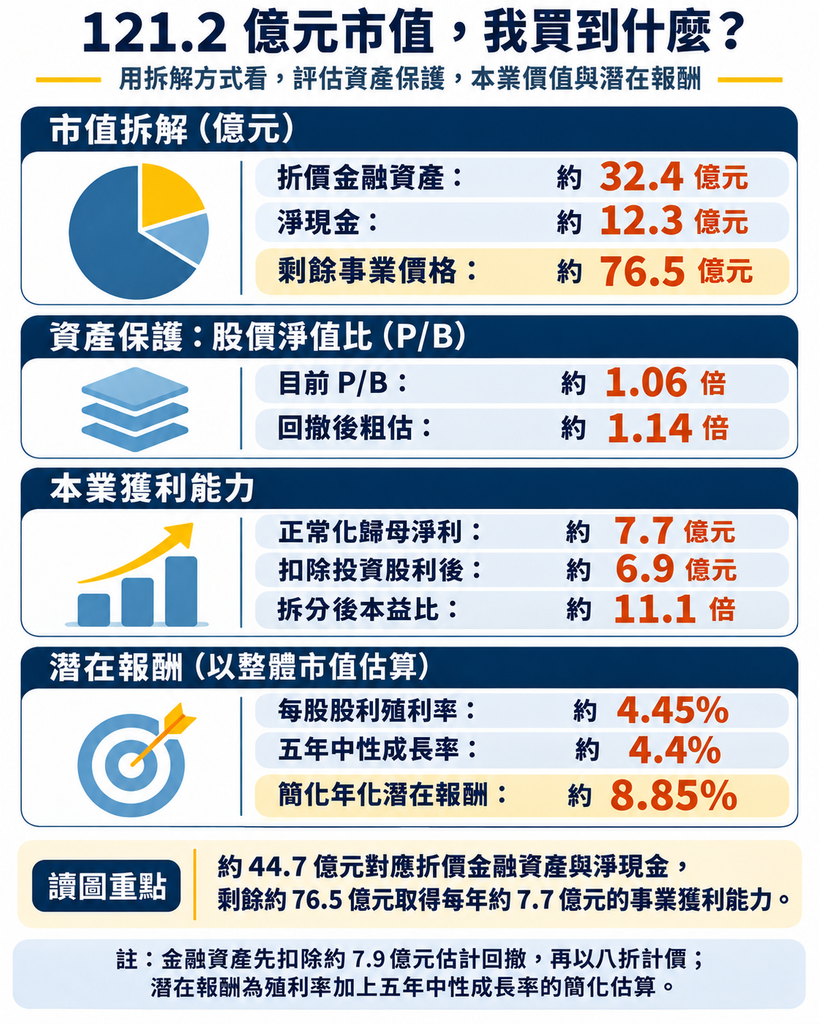
對我而言,吸引力主要來自接近淨值的股價所提供的部分資產保護,以及每年約7~8億元的正常化獲利能力。以11月20日股價117元計算,市值約121.2億元,對照第三季歸母權益114.39億元,股價淨值比約1.06倍。若粗略把已估算的7.9億元回撤全數反映於權益,股價淨值比約升至1.14倍;實際仍取決於其他持股及稅務,因此這不是完全無風險的保護。
我仍以7.7億元正常化歸母淨利、70%盈餘配發率與五年中性成長率4.4%估算。每股正常化股利約5.20元,殖利率約4.45%;加上成長率,不考慮估值變化的簡化年報酬約8.85%。
若再將金融資產與營運事業拆開:
| 市值拆分(億元) | 金額 |
|---|---|
| 目前市值 | 121.2 |
| 金融資產48.45億,先扣估計回撤7.9億,再打八折 | −32.4 |
| 現金扣除有息借款後的淨現金 | −12.3 |
| 剩餘事業價格 | 約76.5 |
也就是說,花約121億元買泰博,其中約44.7億元對應折價金融資產及淨現金,剩下約76.5億元取得每年約7.7億元正常化獲利能力的事業組合。若進一步扣除估計約0.8億元歸屬金融投資的稅後股利收益,餘下獲利約6.9億元,對應本益比約11.1倍。這只是拆分估值,現金並非都可立即分配;8.85%的報酬估算也仍以整體市值為基準,不能套用在76.5億元上。
我認為泰博仍具有投資吸引力,但不忽略金融投資與成長不足的風險。目前沒有增持或減持計畫;待其他持股財報分析完成,再比較整體報酬與風險,決定是否調整配置。
以上內容純屬個人投資研究與思考,並非買賣建議。每個人的資產配置與風險承受能力不同,投資決策應經過獨立思考與判斷,切勿人云亦云。