
內容大網
距離上一次更新濤股指南,已經過了兩年多。女兒出生後,大部分時間都花在照顧孩子上,投入企業研究的時間大幅減少,網誌也因此暫停更新。直到最近女兒開始上幼兒園,我才重新有了較固定的時間,做自己感興趣的投資研究。
最近兩個月,我開始重新檢視過去建立的價值投資體系。除了重新分析持股企業這兩年的變化,也希望找出原有研究方法與投資決策中可能存在的問題。
這次我也嘗試運用 AI 協助研究,希望建立一套可重複執行、能夠持續檢驗與改進的投資流程,減少個人認知偏差對判斷的影響。
以下就來整理這次重新檢視投資體系後的一些發現與思考。
原有的價值投資方法
過去我的投資方法主要建立在價值投資的基本原則上,希望以相對便宜的價格,買進具有長期競爭優勢、能夠持續創造獲利的企業。
主要包含以下幾項原則:
- 企業選擇:偏好獲利穩定、財務健全、自由現金流良好,並具有長期競爭優勢的企業,尤其是成熟產業中的優質公司。
- 企業估值:參考歷史獲利、未來成長、本益比、股價淨值比、股利及資產狀況,評估合理價值。
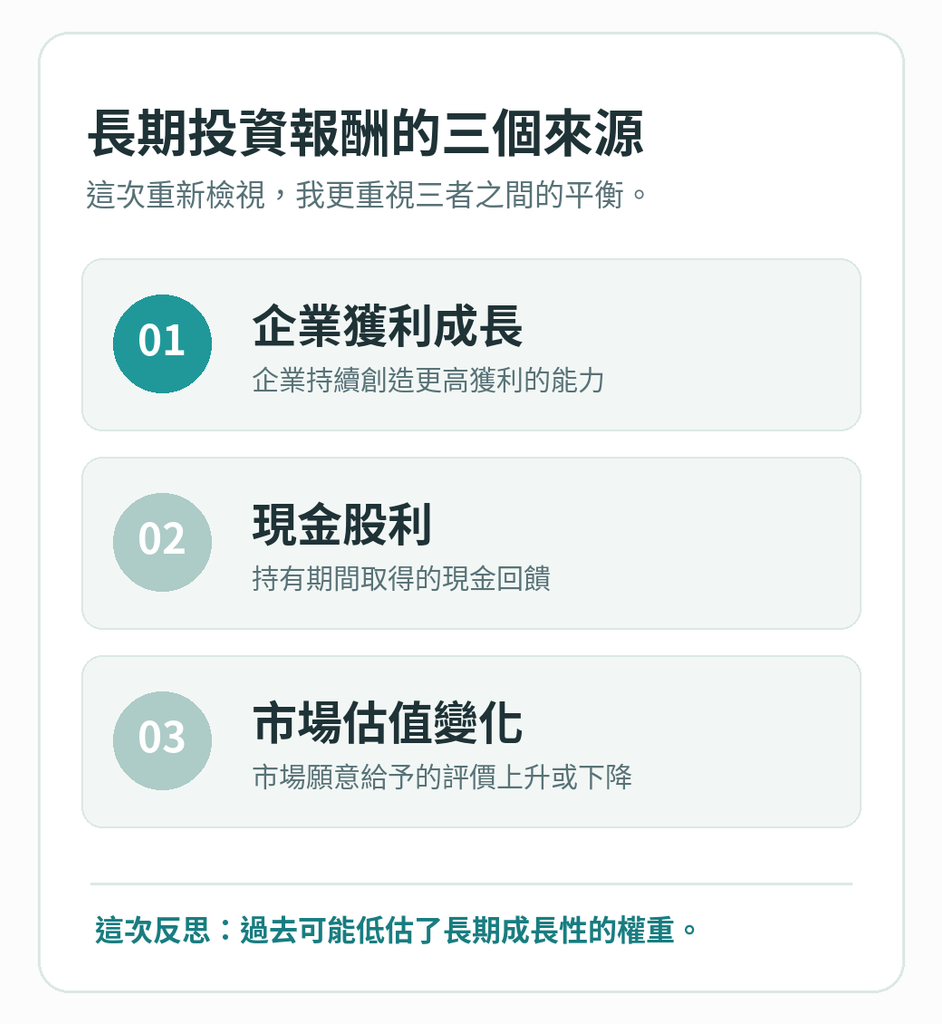
- 投資報酬:長期報酬主要來自企業獲利成長、現金股利,以及市場估值變化。
- 買賣決策:重視安全邊際與潛在報酬,在價格便宜時買進;當估值回到合理水準,或出現更好的投資機會時,考慮調整持股。
例如,2024 年實威(8416)受到 AI 相關題材帶動,股價回到我認為合理的估值區間,因此我在 202 元賣出一半持股,將部分資金轉入當時認為更具價格吸引力的耕興與泰博。
相關交易與當時的想法,可參考:2024 年 Q2 投資帳戶總結,價值投資賣出股票的時機?
這筆交易反映了我原本的投資原則:買進與賣出的理由必須一致。即使企業基本面沒有變差,當股價逐漸反映合理價值、投資吸引力下降時,也應重新考慮資金配置。
因此,這次我想重新檢驗的,不是價值投資的基本理念,而是自己過去運用這些原則的方法,是否還有改善的空間。
重新檢驗後的發現
重新檢視這兩年的投資結果與持股企業的發展後,我有三項主要反思:
- 投資報酬不如預期。回顧近兩年,我估算自己的投資年化報酬約 6%,整體表現未達預期。雖然兩年的績效不足以判定投資方法的優劣,但仍值得重新檢視原有的投資策略。
- 部分企業的成長預期可能過於樂觀。重新分析持股企業後,我發現部分公司的本業獲利未能實現原先期待的成長。即使企業仍具有競爭優勢,也不代表未來成長一定符合預期。
- 低估了成長性對長期報酬的重要性。過去我較偏好獲利穩定、配息良好、估值便宜的成熟企業。雖然也將成長納入估值,但在比較投資機會時,可能沒有給予足夠的權重。
以持有的耕興(6146)與泰博(4736)為例,這兩年本業獲利並未如原先期待般持續成長,部分時期甚至出現修正。雖然兩家公司仍具有一定的競爭優勢,也能提供不錯的現金股利,但缺乏預期中的獲利成長支撐,整體投資報酬仍不理想。
這讓我更加體會到,好的企業、便宜的價格與穩定的股利固然重要,但企業能否持續成長,同樣是決定長期投資報酬的關鍵。
這次最大的反思,不是要放棄原有的價值投資理念,而是應更加重視長期成長性,並更有系統地平衡企業品質、成長潛力、估值與安全邊際。
投資方法的修正
根據這次檢視的結果,我將改進方向整理如下:
| 改進方向 | 主要做法 |
|---|---|
| 成長率推估 | 結合景氣週期、正常化獲利與競爭優勢,改善未來 3/5/10 年成長預測 |
| 安全邊際 | 以中性情境評估合理發展,保守情境檢驗判斷錯誤時的下行風險 |
| 預期報酬比較 | 以五年年化報酬為主,兼顧護城河風險、集中度及交易成本 |
| 研究系統化 | 整合企業研究、估值與定期追蹤,建立可重複執行且方便事後檢驗的流程 |
此外,我也嘗試透過少量歷史回測,檢查 AI 對景氣週期與成長率的判斷偏差,逐步改善研究方法。
我的目標不是讓研究變得更複雜,而是提高投資判斷的可靠性與決策品質。
持續驗證與改進
這次重新整理投資體系,AI 確實提升了研究效率,但工具與流程改善,並不代表投資判斷一定更準確。
未來我希望持續做好三件事:
- 善用 AI,保持獨立判斷:利用 AI 整理資料、分析企業與檢查反方觀點,同時警惕資料錯誤、認知偏差及 AI 本身的判斷限制。
- 定期檢驗投資決策:持續追蹤企業基本面,對照過去的獲利預測與實際結果,找出錯誤並改善研究方法。
- 記錄投資歷程:透過濤股指南保存投資思考、交易理由與後續修正,讓未來能客觀回顧自己的決策。
價值投資的核心理念沒有改變,我希望改變的是實踐與驗證的方法。
這次重新整理的投資體系,究竟能否帶來更好的長期投資成果,就留待未來的實際績效來驗證。