
內容大網
經常看到有人討論宜鼎(5289)的本益比。
宜鼎今年 EPS 可能高達 350 元,但股價卻只有 800~900 元。如果用預估全年 EPS 計算,本益比甚至不到 3 倍。
有人認為這樣的估值不合理。如果明年還能賺 200 元,即使只給 10 倍本益比,股價也應該有 2,000 元。
但我認為,這種想法可能忽略了本益比背後真正的意義。
本益比,其實可以從回本年數來理解
EPS 是每股盈餘,而本益比就是股價除以 EPS。
在我的理解中,本益比最直觀的經濟意義,就是一家企業需要累積多少年的獲利,才能相當於投資人當初支付的價格。
假設一家公司的股價是 100 元,每年 EPS 10 元,本益比就是 10 倍。
如果往後每年都能穩定賺取 10 元,那麼累積 10 年的 EPS,就相當於當初支付的股價。
當然,這只是簡化的概念。EPS 不等於實際收到的現金,也沒有考慮資金時間價值。
但這個概念能幫助我們理解,為什麼不同企業會有不同的合理本益比。
假設有兩家公司,股價同樣都是 100 元。
第一家公司今年 EPS 只有 5 元,本益比高達 20 倍,但未來每年成長 5%。
第二家公司今年 EPS 有 10 元,本益比只有 10 倍,但未來每年衰退 6%。
如果將未來每年的 EPS 累積起來,會發現兩家公司大約都需要 15 年,累積獲利才會達到當初支付的股價。
雖然兩家公司的本益比相差一倍,但因為未來獲利成長方向不同,最後的簡化回本年數卻相當接近。
所以本益比不能只看現在的倍數,更重要的是,企業未來的獲利究竟會成長還是衰退。
宜鼎的超高獲利,能維持多久?
回到宜鼎。
宜鼎過去幾年的 EPS,大多落在 10~20 元附近。
2025 年營收已經出現明顯成長,較 2024 年增加約 60%,但毛利率仍維持在 31% 左右。
真正爆發性的獲利成長,發生在 2026 年。
今年前三季宜鼎營收達到 615 億元,EPS 高達 256 元,毛利率更從過往的 30% 多,大幅提高至 57%。
這裡有個值得思考的問題:
宜鼎今年獲利暴增,究竟是因為產品需求及出貨量大幅增加,還是因為記憶體價格上漲,讓每個產品能賺取更多利潤?
從目前公開資訊來看,兩者都有,但記憶體漲價對獲利的影響相當顯著。
例如,2026 年第三季營收較第二季成長約 15%,毛利卻反而減少約 12%,毛利率也從 65% 降至 49.5%。
這顯示宜鼎目前的超高獲利,受到記憶體售價、進貨成本及價差變化的明顯影響。
如果未來記憶體供需恢復平衡,產品價格與獲利率逐漸回落,宜鼎自然很難永遠維持今年這樣的 EPS。
我認為,目前極低的本益比,可能反映了市場對這種情況的擔憂。
但市場的擔憂,也不一定就是正確的。
未來正常化 EPS,或許比過去高出不少
雖然目前的超高獲利可能難以持續,但宜鼎的長期獲利能力,也未必會回到過去的水準。
畢竟 AI 發展仍在持續,相關記憶體與儲存需求,可能帶來長期性的結構成長。
宜鼎也規劃興建第三期廠房,為未來的營運擴張做準備。
我在 2024 年宜鼎法說會整理 時,就曾關注過它在工業記憶體與 Edge AI 的發展潛力。
因此,如果未來正常化獲利能比過去提高不少,我並不會感到意外。
這裡不妨採取一個模糊的估計。
假設宜鼎未來正常化 EPS 能達到 40~50 元。
這個數字相較於今年的超高獲利,已經大幅向下調整,也考慮了未來記憶體景氣回落的可能。
當然,這仍是一個有待驗證的假設,並非經過完整企業研究得出的獲利下限。
如果用正常化 EPS 40~50 元,搭配 10~15 倍本益比,估算出來的價值大約是 400~750 元。
乍看之下,目前 800~900 元的股價似乎並不特別便宜。
但這樣的計算,還忽略了另外一件重要的事情。
別忽略這幾年已經創造、以及未來可能創造的獲利
宜鼎今年前三季已經賺取超過 250 元的 EPS,這些獲利並不會因為未來景氣回落,就憑空消失。
只要沒有後續虧損或資產減損,這些獲利已經透過現金、應收帳款、存貨或其他資產的形式,反映在公司的財務狀況中。
另一方面,宜鼎也未必會在明年立即回到正常化獲利。
假設從 2026 年到 2028 年,這三年累積 EPS 大約有 500 元,而之後每年仍能維持 40~50 元的正常化獲利。
我們就可以用非常粗略的方式,想像這家企業的獲利價值:
三年累積 EPS 約 500 元,加上正常化 EPS 40~50 元、以 10~15 倍本益比計算的 400~750 元。
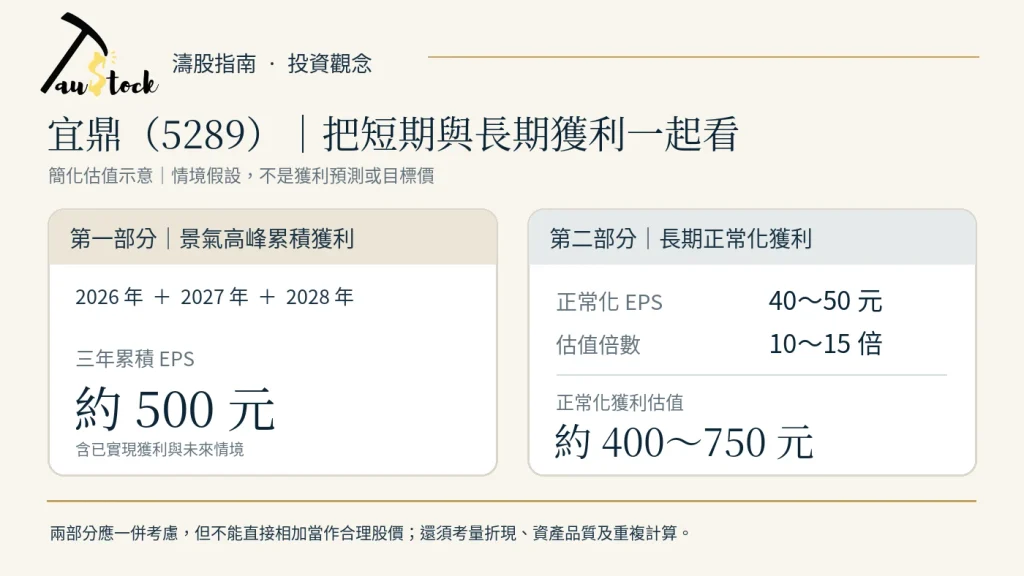
這樣的組合,讓目前 800~900 元的股價看起來並不特別昂貴。
當然,這只是幫助理解的簡化估值示意,不能直接將兩個數字相加,就認定是合理股價。
因為今年已實現的獲利已反映在企業資產之中,未來盈餘也未必能全部轉化成可分配現金。真正估值時,還需要考慮再投資、可能的資產損失、時間價值與重複計算等問題。
但我想表達的是:
一家景氣循環企業的價值,不應該只看某一年極高或極低的 EPS,而是應該將整個景氣週期的獲利,以及未來長期的正常化獲利,一起納入思考。
如果你的判斷是正確的,其實不必過度擔心市場估值
經常有人抱怨,為什麼宜鼎已經賺這麼多錢,市場卻只願意給這麼低的本益比,認為這已經不符合投資邏輯。
但我反而認為,如果你真的相信宜鼎未來還能長期維持每年 100~200 元的 EPS,其實不需要過度擔心現在市場只給它兩三倍本益比。
因為一家企業如果真的能夠長期創造如此龐大的獲利,而且這些獲利能持續轉化成股東價值,那麼隨著時間過去,企業的資產、配息能力及再投資所創造的價值,都會不斷累積。
市場可以暫時悲觀,甚至長時間低估一家企業,但這些實際創造的價值,不會因為市場暫時不願意給予高本益比而消失。
當然,股價何時反映,以及最終能反映多少,仍然存在不確定性。
所以真正需要擔心的,不是市場今天給宜鼎幾倍本益比,而是我們對它未來獲利能力的判斷,究竟是不是正確的。
追求模糊的正確,而不是精確的錯誤
我認為,價值投資並不一定需要把未來每年的 EPS 都預測得非常精準。
與其精確地猜測宜鼎明年會賺 200 元還是 250 元,我更在意的是:
未來幾年是否仍能創造可觀的獲利?景氣回歸正常後,企業的獲利能力是否已經出現結構性提升?
從目前的資訊來看,我傾向認為市場對宜鼎未來獲利的持續性,可能抱持比較悲觀的預期。
如果未來正常化 EPS 能維持在 40~50 元,再加上這幾年創造的超額獲利,目前的價格確實值得從低估的角度進一步研究。
但這不代表我認為宜鼎現在一定便宜,更不代表適合每個人買進。
本益比不是簡單地把今年 EPS 乘上一個固定倍數,而是幫助我們思考:企業未來究竟能夠持續創造多少價值?
這才是我想透過宜鼎這個例子,分享的投資觀念。
以上內容純屬個人投資研究與思考,並非買賣建議。每個人的資產配置與風險承受能力不同,投資決策應經過獨立思考與判斷,切勿人云亦云。
2 留言
很棒~切入的角度很好,相信你會是投資有成就的人~
但我更願相信宜鼎轉骨成功,是未來的台灣之光,
所以如果我估計正常化EPS會是100~200之間
如果這樣就太棒了,長期持有絕對是最正確的選擇。